¿Es el momento para que vos compres tu casa?
La semana pasada recibí a unos clientes en la oficina que querían mi opinión sobre una decisión importante que tenían que tomar. Los dos con trabajo estable, treinta y pocos años, alquilando hace cuatro. ¿Es momento de comprar una propiedad o conviene seguir alquilando?
Venían de ver videos en Tik Tok e Instagram en donde asesores financieros les decían que no conviene comprar su casa y con el dinero invertido se pagan el alquiler mientras su capital sigue creciendo. Por otra parte, la opinión de los padres de ambos (que en eso raramente estaban de acuerdo) era que tenían que ir a la seguridad de tener el techo propio.
No saques conclusiones todavía. La decisión tiene matices, y te los voy a mostrar todos.
El punto de vista estrictamente financiero
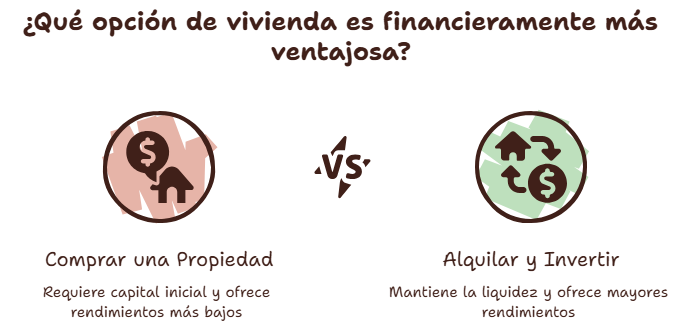
Si analizáramos la decisión desde un prisma puramente cuantitativo y de optimización de capital, la respuesta es tajante: financieramente casi nunca conviene comprar una propiedad para uso personal.
En la mayoría de los escenarios, el rendimiento de los alquileres expresado en tasa anual respecto al valor del inmueble resulta sensiblemente inferior a los retornos que se pueden obtener mediante un portafolio de inversión diversificado y gestionado con disciplina en el mercado de capitales. Alquilar y destinar la diferencia de capital excedente a instrumentos de inversión permite mantener la liquidez, diversificar el riesgo y lograr un crecimiento patrimonial mucho más acelerado en el largo plazo.
La frase de que “alquilar es tirar la plata” es un mito.
El aspecto emocional
Sin embargo, las decisiones patrimoniales no se toman en una hoja de cálculo aislada del mundo real. Un hogar no es solo un activo financiero; es el centro de la vida familiar.
Al incorporar variables como la tranquilidad mental, la estabilidad, la libertad para remodelar o pintar sin pedir autorizaciones y la eliminación de la incertidumbre asociada al vencimiento o renovación de un contrato de alquiler, la balanza cambia drásticamente. Comprar una vivienda adquiere un valor tangible en términos de bienestar y proyección familiar.
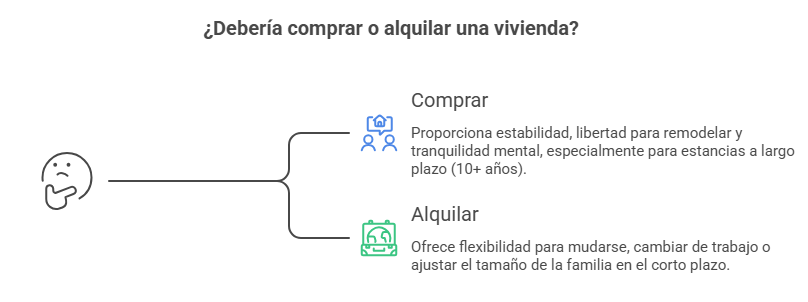
La pregunta correcta no es «comprar o alquilar» en abstracto, sino: ¿cuánto tiempo pensás quedarte en esta etapa de tu vida? Con un horizonte de 10 años para arriba, la balanza suele inclinarse a comprar. Si hay chances de mudarte de ciudad o país, cambiar de trabajo o achicar/agrandar la familia en los próximos años, alquilar te da una libertad que comprar te quita.
Mi opinión es que tenés que entender a la compra de tu casa como uno de los mayores gastos que vas a tener en tu vida. Es un aspiracional. La mayoría de las personas quieren tener en algún momento de sus vidas su casa propia.
Y ya que se trata de uno de los mayores gastos que vas a tener, lo analicemos desde una óptica conjunta entre las finanzas y tu vida personal. Algunas preguntas que debieras hacerte:
- ¿Es tu momento hoy desde lo personal y lo laboral para asumir este gasto?
- ¿Te proyectás viviendo allí más de 10 años? Si la respuesta es “No”, no te conviene comprar ya que cada transacción de compraventa implica gastos de comisiones inmobiliarias, escribanos, hipotecas y sus levantamientos, impuestos, etc.
- ¿Conviene sacar un crédito o ahorrar para comprar tu casa de contado?
- ¿Es el momento macroeconómico del país favorable para comprar un inmueble?
Las primeras preguntas te las dejo de tarea, pero las dos últimas las sigamos analizando juntos.
¿”Ahorrar y luego comprar” o “crédito y comprar ahora”?
Para tomar esta decisión tan importante, empecemos conociéndote a vos mismo. Podría ponerte acá mil cálculos de que ahorrando todos los meses entre un 15 y 30% de tu ingreso e invirtiéndolo a la tasa del 10% anual del mercado estadounidense (incluso mostrarte lo fácil que es hoy con la compra de Cedears en pesos) llegarías rápidamente a la compra de tu casa y por un monto mucho más alto que el ahorrado por la ganancia de tus inversiones.
Pero esto no es para todo el mundo. Y no por lo que muchos piensan que haya que tener mucho dinero. Sino por tres cosas que son muy importantes para lograr alcanzar el objetivo de comprar tu casa invirtiendo:
- Armar un plan de ahorro e inversión: tener un esquema de ahorro mensual de tus ingresos y cómo vas a invertir ese dinero para llegar al objetivo de comprar tu casa en “X” cantidad de años. Un asesor financiero puede ayudarte en su armado y ejecución.
- Disciplina: estos planes funcionan si realmente invertís todos los meses los montos que te comprometiste a hacer. Acá no hay cambio de auto, vacaciones, festejos o cualquier otra cosa que detenga la rueda.
- Tolerancia a la volatilidad: Ese 10% anual es un promedio de más de 30 años con caídas de hasta -37% en el medio (2008) y bajas de casi -20% en 2022. Bancarse esas caídas sin vender en pánico no es gratis a nivel emocional, y ahí es donde un asesor marca la diferencia entre quedarse invertido o vender justo en el peor momento.
La cuenta matemática favorece a alquilar mientras tanto e invertir, si tenés un plan, sos disciplinado y tolerás la volatilidad.
La cuota del crédito te obliga a pagar, actúa como un ahorro forzoso. La inversión mensual depende pura y exclusivamente de tu constancia. La mayoría de la gente que «va a invertir la diferencia» termina gastándola. Es conducta humana pura y dura.
Así que desde un punto de vista personal y con realismo, tenés que analizar si tenés la constancia para llegar a tu casa ahorrando por tu cuenta o necesitás ese ahorro forzoso. Se paga más caro con el crédito claramente (pagás los intereses en lugar de que te los paguen a vos como cuando invertías), pero tenés que saber cuál es la forma que va a conseguir que “vos” (no tu tío, ni primo experto en finanzas) llegues a comprar tu casa.
Pero dejemos ahora el plano personal y vamos a algo más general a la hora de tomar la decisión de comprar de contado o con crédito.
¿Qué te recomendaría en un país normal?
En economías desarrolladas o estables, la regla de decisión es bastante clara y ordenada.
Nadie debería pasar entre 15 y 30 años privándose continuamente de hacer cosas en sus mejores años de salud de la vida solo para ir ahorrando mes a mes para adquirir un inmueble al contado cuando tenga 45 o 50 años. Es que, para el momento en que podés comprarte tu casa ya no tenés la misma vitalidad para hacer las cosas de las que te privaste mientras ahorrabas.
Si vas a vivir 15, 20 o incluso más años en esa casa, ¿por qué lo tiene que pagar todo al contado tu yo de algún momento de la vida?
Lo razonable en un mercado con crédito hipotecario accesible es destinar un ahorro inicial (típicamente entre el 15% y el 30% del valor de la propiedad) para la entrega inicial y financiar el resto mediante una hipoteca a 15 o 20 años, cuya cuota no supere el 20% del ingreso familiar.
Bajo ese esquema, el momento adecuado para comprar ocurre cuando la persona o familia tiene una proyección de asentamiento clara a largo plazo (por ejemplo, más de 10 años en la misma ciudad o el establecimiento definitivo de la familia) y cuenta con los ahorros necesarios para la entrega inicial.
Pero Argentina no es un país normal…
Oportunidades que se abren y se cierran
Ahora bien, la Argentina no opera bajo la dinámica de un país tradicional. En nuestro contexto, las ventanas de oportunidad para acceder al crédito hipotecario son sumamente acotadas y volátiles.
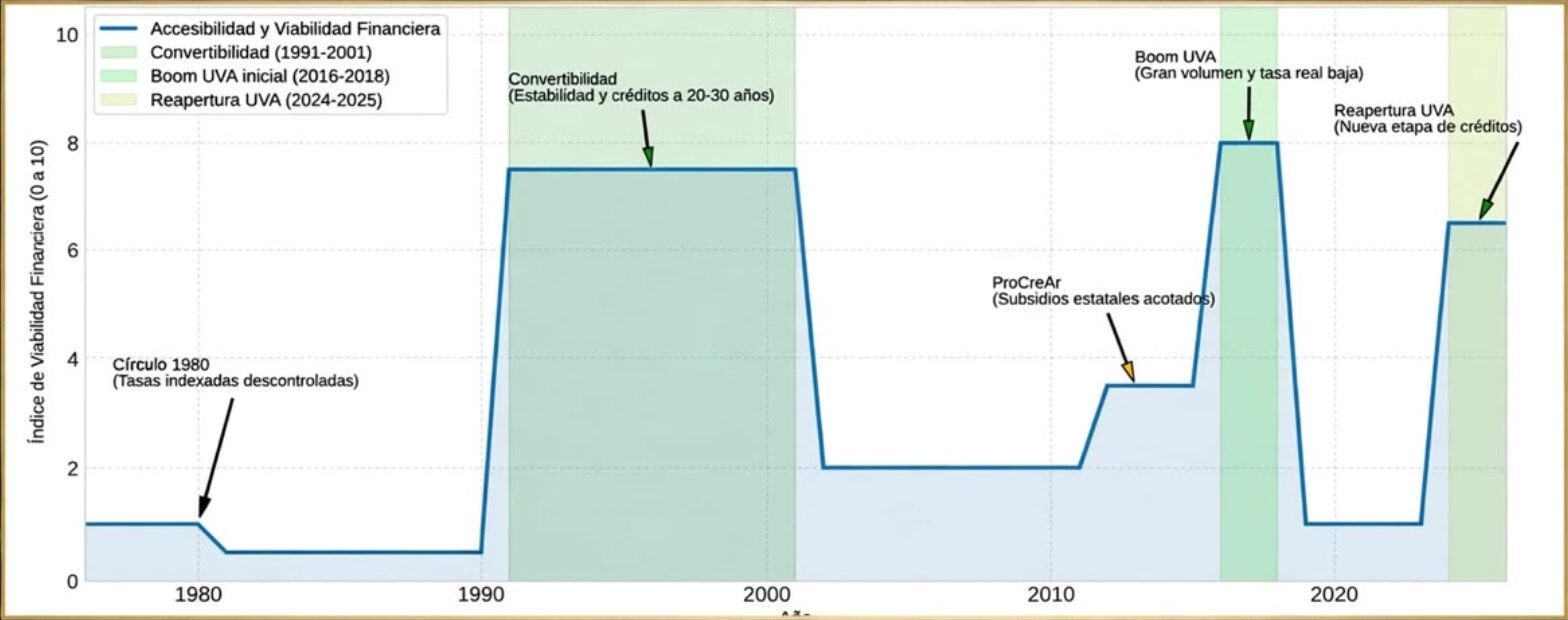
En el gráfico podés ver cómo en los últimos 50 años hubo ventanas pequeñas de tiempo como en la Convertibilidad, los primeros 2 años del gobierno de Macri y actualmente con el gobierno de Milei.
Es posible que el horizonte ideal de compra para una persona (se proyecta viviendo en el mismo lugar por más de 10 años, situación laboral estable, etc.) se sitúe dentro de cinco o seis años. Pero en la Argentina no existe ninguna garantía de que para ese entonces persista la oferta crediticia. La volatilidad política y los ciclos macroeconómicos hacen que cuando la ventana del crédito se abre, deba ser aprovechada.
Por eso, yo recomiendo tener siempre la carpeta calificada en el banco para tener la opción de poder acceder al crédito hipotecario. No significa que lo vayas a sacar ahora, pero te sirve para estar listo en caso de que aparezca la oportunidad.
Crédito UVA o ahorrar y comprar de contado
Pero no le vamos a esquivar a la decisión y dejarte todo de tarea. Vamos con un análisis para quienes cumplen lo que vimos antes.
El crédito UVA te permite usar hoy un ingreso que vas a ganar en los próximos 20-30 años, eso hace que puedas repartir el esfuerzo de comprar la casa en más años. El riesgo es que, si tu sueldo se atrasa contra la inflación, la cuota te empieza a pesar más de lo pensado.
Y sí, mucha gente que no entiende de finanzas dice que los créditos UVA son una estafa porque no se licúan contra la inflación. Por eso te dicen que es mejor un crédito subsidiado como fueron los Procrear (las cuotas terminaron siendo más bajas que pagar una cena) o a tasa fija en pesos. Pero justamente por este tipo de cosas es que Argentina no tiene un mercado hipotecario como el de otros países. Si el banco que te va a prestar plata pierde al hacerlo, no lo va a hacer. Solamente bajo regímenes subsidiados que lo pagábamos todos con inflación y/o impuestos.
Ahorrar y comprar de contado te saca ese riesgo, pero corrés contra el precio del metro cuadrado en dólares mientras juntás, y necesitás una disciplina que a la mayoría le cuesta más que pagar una cuota.
Mi visión: no es una cosa o la otra. Lo más sano suele ser juntar el anticipo (20-25% del valor) e ir por el crédito para el resto, en vez de esperar a tener el 100% en la mano.
Cuánto ahorrar (e invertir) para el anticipo
Acá está el dato que más me gusta mostrar, porque es el que más rápido cambia la forma de pensar de alguien. Para juntar un anticipo de USD 30.000, esto es lo que necesitás ahorrar por mes según el plazo y dónde pongas la plata:
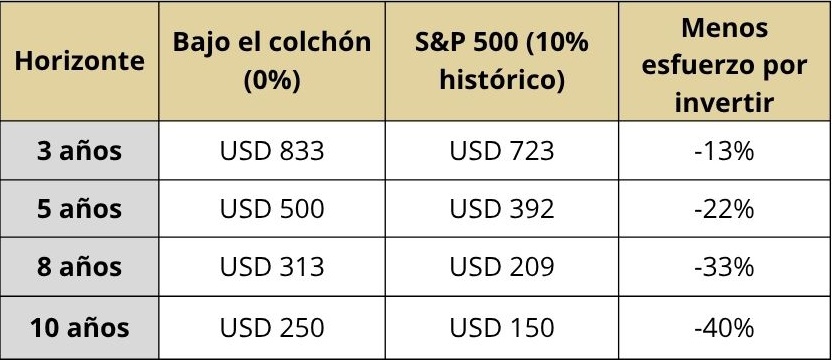
Mirá esa última columna: a 3 años, invertir bien te ahorra un 13% de esfuerzo mensual. A 10 años, te ahorra el 40%. Cuanto más largo el horizonte, más hace el interés compuesto y menos tenés que poner vos de tu bolsillo. Para juntar los mismos USD 30.000, alguien con paciencia y una cartera bien armada pone prácticamente la mitad de la plata de bolsillo que alguien que ahorra sin invertir.
Esa es, en el fondo, la diferencia entre ser ahorrista y ser inversor. Y es también la razón por la que la gente que conozco con el patrimonio más sólido no siempre es la que más gana, sino la que más temprano entendió esto.
Qué tasa te conviene, y el mito que hay que sacarse de encima
Con las tasas UVA de hoy (en el rango de 6,5% a 9%) surge una pregunta que me hacen seguido: «si tomo un crédito a UVA + 8%, ¿mi sueldo tiene que crecer inflación más 8% para no ahogarme?»
No. El crédito UVA funciona con cuota fija en UVAs; lo único que cambia mes a mes es cuánto vale esa UVA en pesos, y eso sigue a la inflación, no a la tasa. La tasa se usa una sola vez, al principio, para fijar el monto de esa cuota. Si tu sueldo le sigue el ritmo a la inflación, la cuota te va a pesar igual en el mes 60 que en el mes 1, hayas tomado a 6,5% u 9%.
Ahora, la tasa sí importa, y mucho, para el costo total del crédito: cada punto adicional (pasar de 7% a 8%, por ejemplo) suma entre 8% y 11% al total que vas a pagar a lo largo del préstamo. En un crédito de $100 millones a 25 años, eso es casi $20 millones extra por un solo punto. Por eso conviene comparar el Costo Financiero Total (CFT) entre bancos y acreditar tu sueldo donde te den el crédito: ahí sí hay plata real en juego.
Y acá sumo un análisis más que por ahí escapa a los que se desviven por analizar solamente el préstamo y su costo pero se olvidan de la otra variable en juego: el precio del inmueble.
Si yo puedo comprar un inmueble hoy a USD 150.000 con un préstamo UVA + 9% es preferible a esperar que la tasa sea UVA + 4% pero el inmueble valga USD 250.000 (cuando la tasa UVA es más baja, más gente puede acceder al crédito por lo que aumenta la gente que demanda el inmueble y sube su precio).
El checklist antes de comprar
Antes de tomar la decisión, repasá cada una de estas dimensiones para ver en qué posición te encontrás:
1. Factor Personal y Estilo de Vida
* Horizonte temporal: ¿Te proyectás viviendo en el mismo lugar por al menos 10 años? (Si la respuesta es «no» o dudosa, el costo de transacción de comprar y vender te favorece alquilar).
* Estabilidad: ¿Tu situación laboral, profesional o familiar es lo suficientemente estable como para no requerir una mudanza de ciudad o país a corto plazo?
* Valor emocional: ¿Priorizás la tranquilidad del «techo propio», la libertad para remodelar y la certidumbre sobre la flexibilidad de alquilar?
2. Disciplina Financiera y Perfil de Inversor
* Constancia de ahorro: ¿Tenés la capacidad de separar e invertir un porcentaje de tus ingresos mes a mes de manera ininterrumpida?
* Tolerancia a la volatilidad: Si decidís ahorrar/invertir en lugar de tomar un crédito, ¿podés soportar ver caídas temporales en tu portafolio sin entrar en pánico ni vender?
* Ahorro forzoso vs. Inversión libre: ¿Necesitás la obligación de una cuota mensual (crédito) para ser constante, o contás con la conducta para invertir la diferencia por tu cuenta?
3. Capacidad de Anticipo y Financiación
* Entrega inicial: ¿Tenés acumulado entre un 20% y 30% del valor del inmueble para el anticipo y los gastos de escrituración/comisiones?
* Plan de ahorro e inversión para el anticipo: Si aún no llegaste al monto del anticipo, ¿estás invirtiendo activamente ese dinero (ej. S&P 500 / mercado de capitales) para acelerar el proceso mediante el interés compuesto?
* Impacto de la cuota: En caso de solicitar un crédito hipotecario, ¿la cuota inicial se mantiene por debajo del 20% al 25% de tus ingresos familiares? ¿Tu ingreso le sigue el ritmo a la inflación, o al menos no pierde de manera sistemática? Acá tenés que evaluar tu proyección de carrera e ingreso, de forma realista.
4. Contexto de Mercado y Oportunidad
* Documentación lista: ¿Tenés tu carpeta calificada en el banco para aprovechar las ventanas de crédito hipotecario cuando estén abiertas?
* Análisis de Costo Financiero Total (CFT): ¿Comparaste las tasas e imprevistos entre distintas entidades bancarias (buscando beneficios como la acreditación de sueldo)?
* Evaluación integral (Precio vs. Tasa): ¿Estás contemplando si el precio del metro cuadrado actual compensa una tasa algo más alta, anticipándote a subas de precio del inmueble ante eventuales bajas de tasas en el futuro?
Comprar una casa no es solo un techo: es una de las decisiones financieras más grandes que vas a tomar en tu vida. Por tal motivo, amerita no tomarla a ligera y hacer un análisis profundo como el que hicimos en esta nota antes de tomar la decisión.
Espero haberte podido ayudar a tomar la decisión correcta y si necesitás ayuda para invertir tu dinero para llegar a comprar tu casa, no dudes en contactarnos.
Saludos,
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer