Lo que mi mamá le dijo al banco (y por qué te puede costar USD 185.000)
Hace un tiempo a mi mamá la llamaron del banco para consultarle si ya tenía una tarjeta de crédito o si quería contratarla de no tenerla. La vendedora era muy insistente y le hacía demasiadas consultas. Mi mamá, sin dudarlo, le respondió: «Señorita, no sé si tengo la tarjeta. Y si la tengo, no la uso.»
Me reí mucho. Con una tarjeta de crédito, esa frase no tiene costo (hasta puede ser lo más sano).
Con tus inversiones, en cambio, esa misma frase te puede costar más de USD 100.000. Te lo muestro con números.
20 de cada 21 tienen la cuenta… y no la usan
Según un informe de BYMA con datos a mayo de 2026, más de 12 millones de argentinos ya tienen una cuenta para invertir (contando las abiertas desde billeteras virtuales que los últimos años ayudó a que muchos argentinos tengan su primera cuenta).
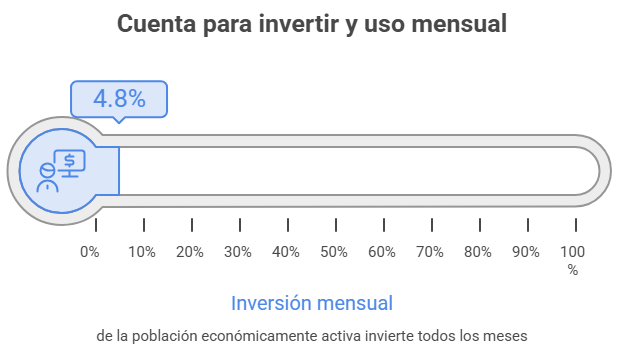
Suena bárbaro. Hasta que ves el segundo dato: solo 1 de cada 21 personas de la población económicamente activa invierte todos los meses. Es apenas el 4,8%.
Muchos abrieron la cuenta, hicieron un primer aporte con entusiasmo y después… nada. Como la tarjeta de mi mamá.
En mi día a día veo que casi nunca es un problema de plata ni de inteligencia. Es miedo a equivocarse, es esperar «el momento ideal» o «que se acomode el dólar». Sobre todo, es no tener el hábito.
La misma cuenta, 14 veces más plata
Dos personas abren su cuenta el mismo día y ponen USD 2.000 cada una:
- Ana pone los USD 2.000 y se olvida.
- Bruno pone los mismos USD 2.000 y después aporta USD 200 todos los meses.
Los dos consiguen exactamente el mismo rendimiento: 7% anual en dólares. A los 20 años:
- Ana tiene USD 7.739.
- Bruno tiene USD 109.247.
Misma cuenta, mismo día, mismas inversiones. Bruno no eligió mejor que Ana. Simplemente siguió usando la cuenta.
De esos USD 109.247, Bruno puso de su bolsillo USD 50.000. Los otros USD 59.000 los generó el interés compuesto, que es la ganancia que genera más ganancia. Pero el interés compuesto necesita algo sobre qué trabajar. Con la cuenta quieta, no tiene nada que multiplicar.
El 2% que te quita el sueño y el 74% que nadie mira
Un estudio de la ASPPA (Sociedad Americana de Profesionales de Planes de Pensión y Actuarios) muestra qué determina que una persona llegue al retiro con el capital que necesita.
Y los resultados son impactantes. Esto es lo que pesa cada factor:
- Tasa de ahorro (cuánto de tus ingresos aportás a tu cartera): 74%
- Asignación de activos (cómo repartís entre acciones, bonos, etc.): 20%
- Rebalanceo según tu etapa de vida: 4%
- Calidad de los activos (elegir el bono o la acción puntual): 2%
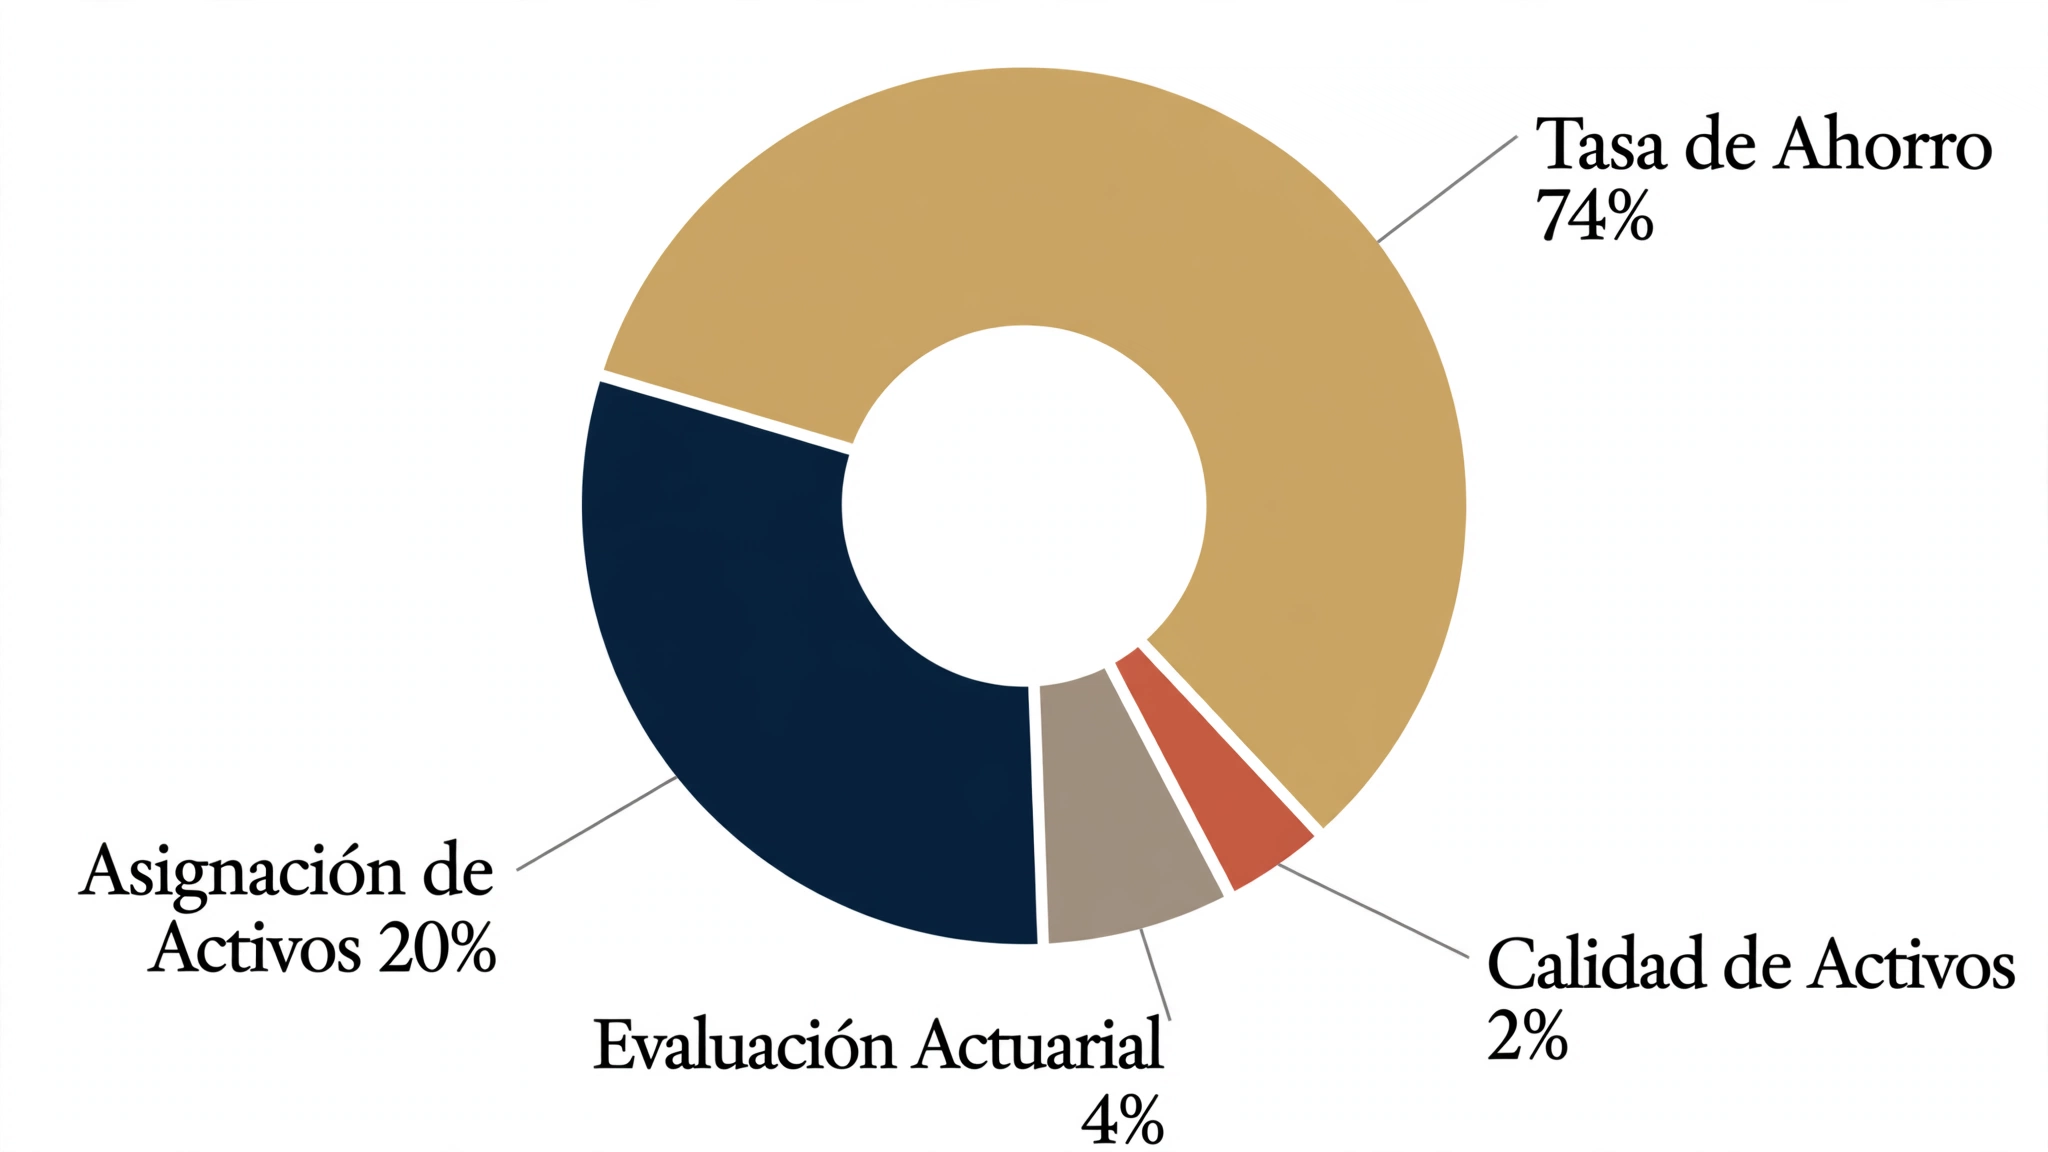
Leelo de nuevo: tres cuartas partes del éxito dependen de cuánto ahorrás, no de qué comprás. Y justo lo que más tiempo nos ocupa a todos, buscar «la mejor acción», explica apenas el 2%.
Un ejemplo. Alguien aporta USD 200 por mes durante 20 años al 6% anual y llega a USD 90.688. Tiene dos caminos para mejorar:
- Camino A: buscar inversiones que rindan un punto más (7%). Llega a USD 101.507: casi USD 11.000 más.
- Camino B: no tocar las inversiones y aportar USD 300 en vez de USD 200. Llega a USD 136.032: más de USD 45.000 más.
Aportar USD 100 más por mes le gana por cuatro a conseguir un punto más de rendimiento. Y ese punto extra de rendimiento no te lo puede garantizar nadie. El que te diga que te puede asegurar un rendimiento te miente. Cuánto aportás, en cambio, depende 100% de vos.
Lo que cuestan 10 años de «después veo»
Dos personas aportan USD 200 por mes hasta los 65 años, con un rendimiento del 7% anual:
- La que empieza a los 30 llega con USD 342.283 (puso USD 84.000).
- La que empieza a los 40 llega con USD 156.608 (puso USD 60.000).
Diez años de demora le cuestan más de USD 185.000. Para alcanzar a la primera, la segunda tendría que aportar unos USD 437 por mes: más del doble.
Y mirá qué pasa con los mismos USD 200 por mes según dónde los pongas:
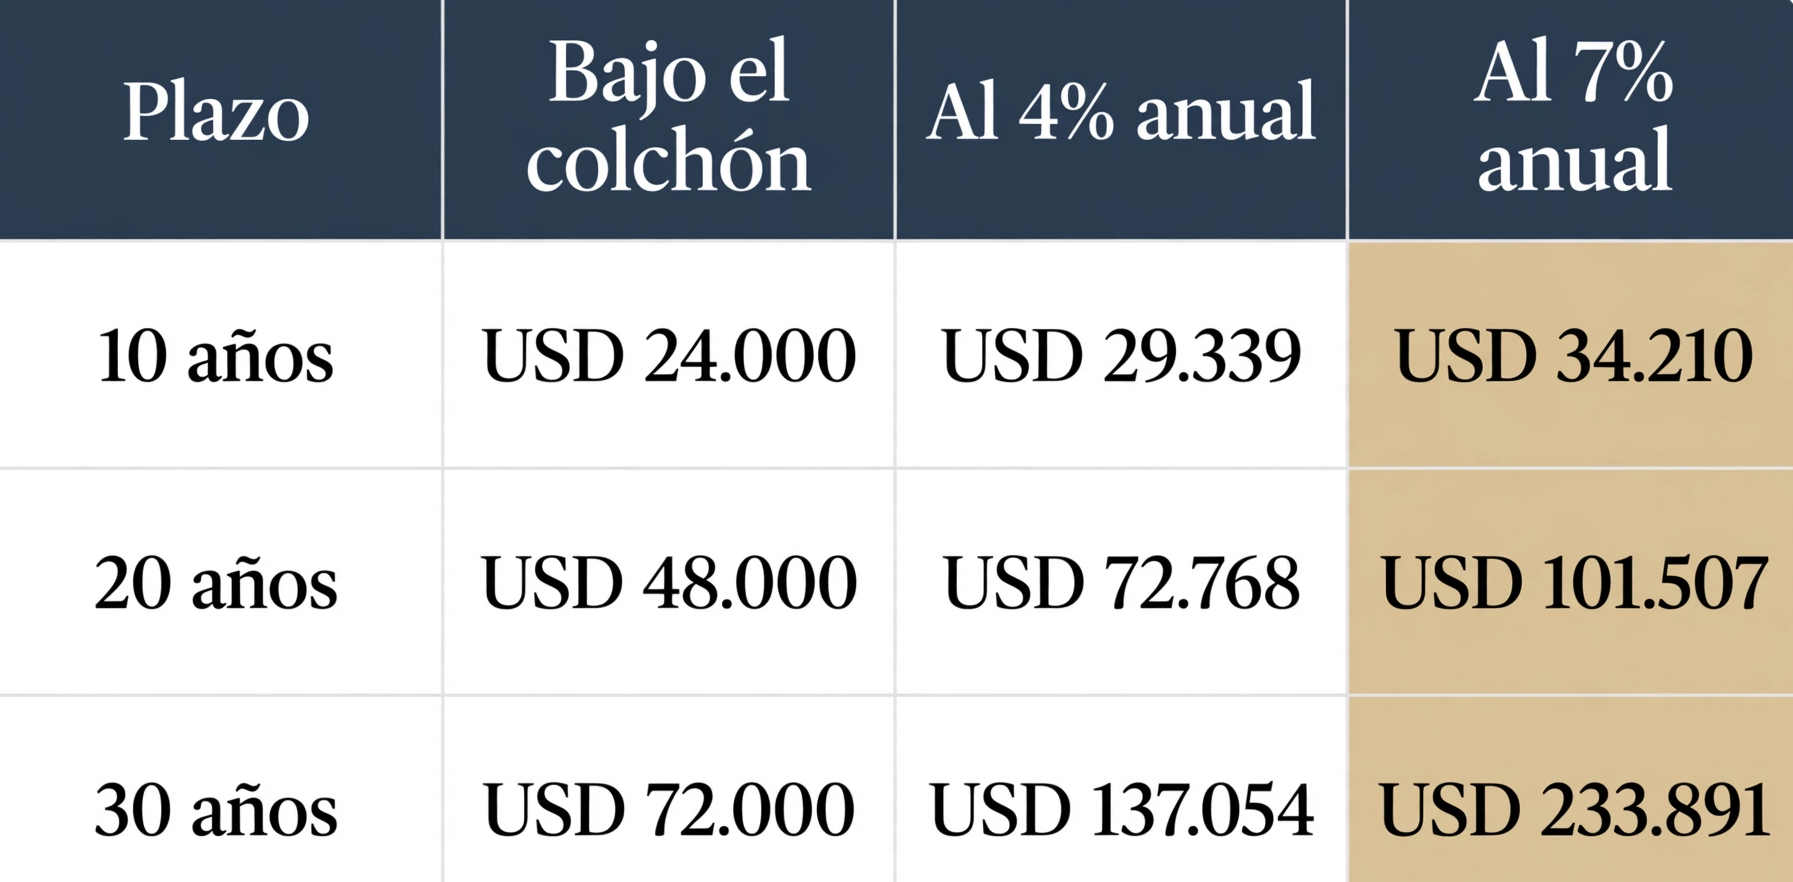
Ojo, que el colchón tampoco es neutro. El dólar también tiene inflación: si los precios en dólares suben 3% por año, USD 10.000 guardados 20 años compran lo que hoy compran unos USD 5.500. Perdés casi la mitad sin que nadie te avise.
El tiempo es el único ingrediente que no se puede comprar después.
«¿Y si el mercado cae?»
Va a caer, no te voy a mentir. En 2008, el S&P 500 (las 500 empresas más grandes de Estados Unidos, a las que podés acceder desde Argentina con CEDEARs) cayó cerca de 37%.
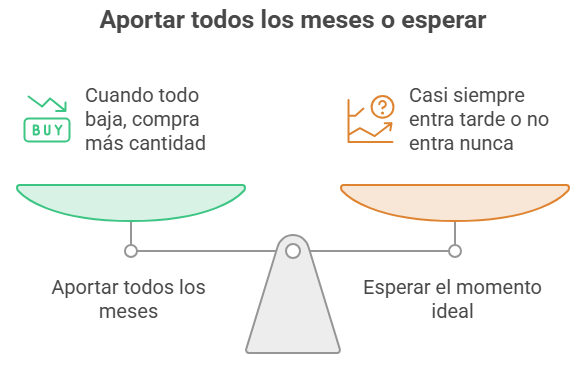
Pero ahí aparece otra ventaja de aportar todos los meses: cuando todo baja, tu aporte del mes compra más cantidad. El que invierte de a poco no necesita adivinar el momento justo. El que espera «el momento ideal», casi siempre entra tarde o no entra nunca.
Contame en 30 segundos: ¿en qué grupo estás?
Respondé con honestidad:
- ¿Le pusiste plata a tu cuenta de inversión en cada uno de los últimos 6 meses?
- ¿Tenés un monto y una fecha fijos para aportar, o es «cuando sobra»?
- ¿Sabés si tu cartera está armada según tu perfil y con estrategia clara, o fuiste comprando por impulso?
Si contestaste «no» a alguna, estás en el grupo de los 20. No es grave: es el grupo más grande del país. Pero ya viste lo que cuesta quedarse ahí.
El truco que hace que la gente ahorre 7 veces más
En Closing Bell Advisors nos pusimos a mirar este número en nuestra propia casa: el 32% de nuestros clientes invierte de manera periódica. Contra el 4,8% nacional, es casi 7 veces más.
No es que tengan más ingresos que el resto. Es que el hábito se construye, y se construye mejor acompañado.
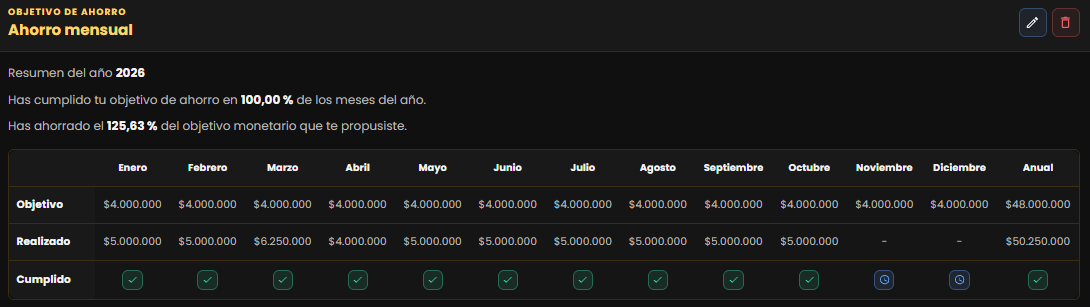
Nadie se pone en forma yendo una vez al gimnasio. Por eso, después de ver el estudio de la ASPPA, le dimos un lugar visible al ahorro mensual en nuestra plataforma: cada cliente se fija un objetivo de ahorro y ve mes a mes si lo está cumpliendo.
Y todos los meses le llega un mail recordándole que es momento de aportar.
Es lo que hace un buen personal trainer: no levanta las pesas por vos, pero se asegura de que no faltes.
Tu plan para empezar este mes
1. Primero, tu fondo de emergencia. Separá entre 3 y 6 meses de gastos en algo líquido y de bajo riesgo. Así nunca vas a tener que vender en el peor momento.
2. Definí un monto que puedas sostener. Mejor USD 300 todos los meses que USD 5.000 una vez y nunca más. Si no sabés por dónde arrancar, el 10% de lo que ganás es una buena referencia.
3. Ponele fecha. Que sea el día que cobrás, no «cuando sobre». Lo que sobra a fin de mes, en general, es cero.
4. Subilo un poquito cada año. Con cada aumento, sumá algo al aporte. En tu bolsillo lo vas a notar poco; en tu cartera, mucho.
5. Recién ahí, elegí en qué invertir. Según tu perfil y tus plazos: CEDEARs, bonos, ONs, letras. Es el 26% restante del estudio, y es donde un asesor te ahorra muchos errores.
Entonces, ¿la usás o no la usás?
Con la tarjeta de crédito, no usarla no tiene costo. Con tus inversiones, no usarlas es el costo más alto de todos: el del tiempo que no vuelve.
No hace falta empezar con mucho. Hace falta empezar y, sobre todo, repetirlo el mes que viene.
El mejor momento para empezar a aportar todos los meses fue hace 20 años. El segundo mejor momento es este mes.
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer