El año en que la bolsa nunca falló (y llega en 2027)
Hay rachas que parecen de otro planeta.
Rafael Nadal jugó Roland Garros 19 veces y lo ganó 14. Llegó a 14 finales y no perdió ninguna. En 116 partidos sobre el polvo de ladrillo de París, perdió apenas 4. Durante casi dos décadas, sus rivales entraban a la cancha central sabiendo que lo más probable era volver a casa temprano.
Esa sensación de invencibilidad es rarísima en el deporte. En la bolsa, es todavía más rara.
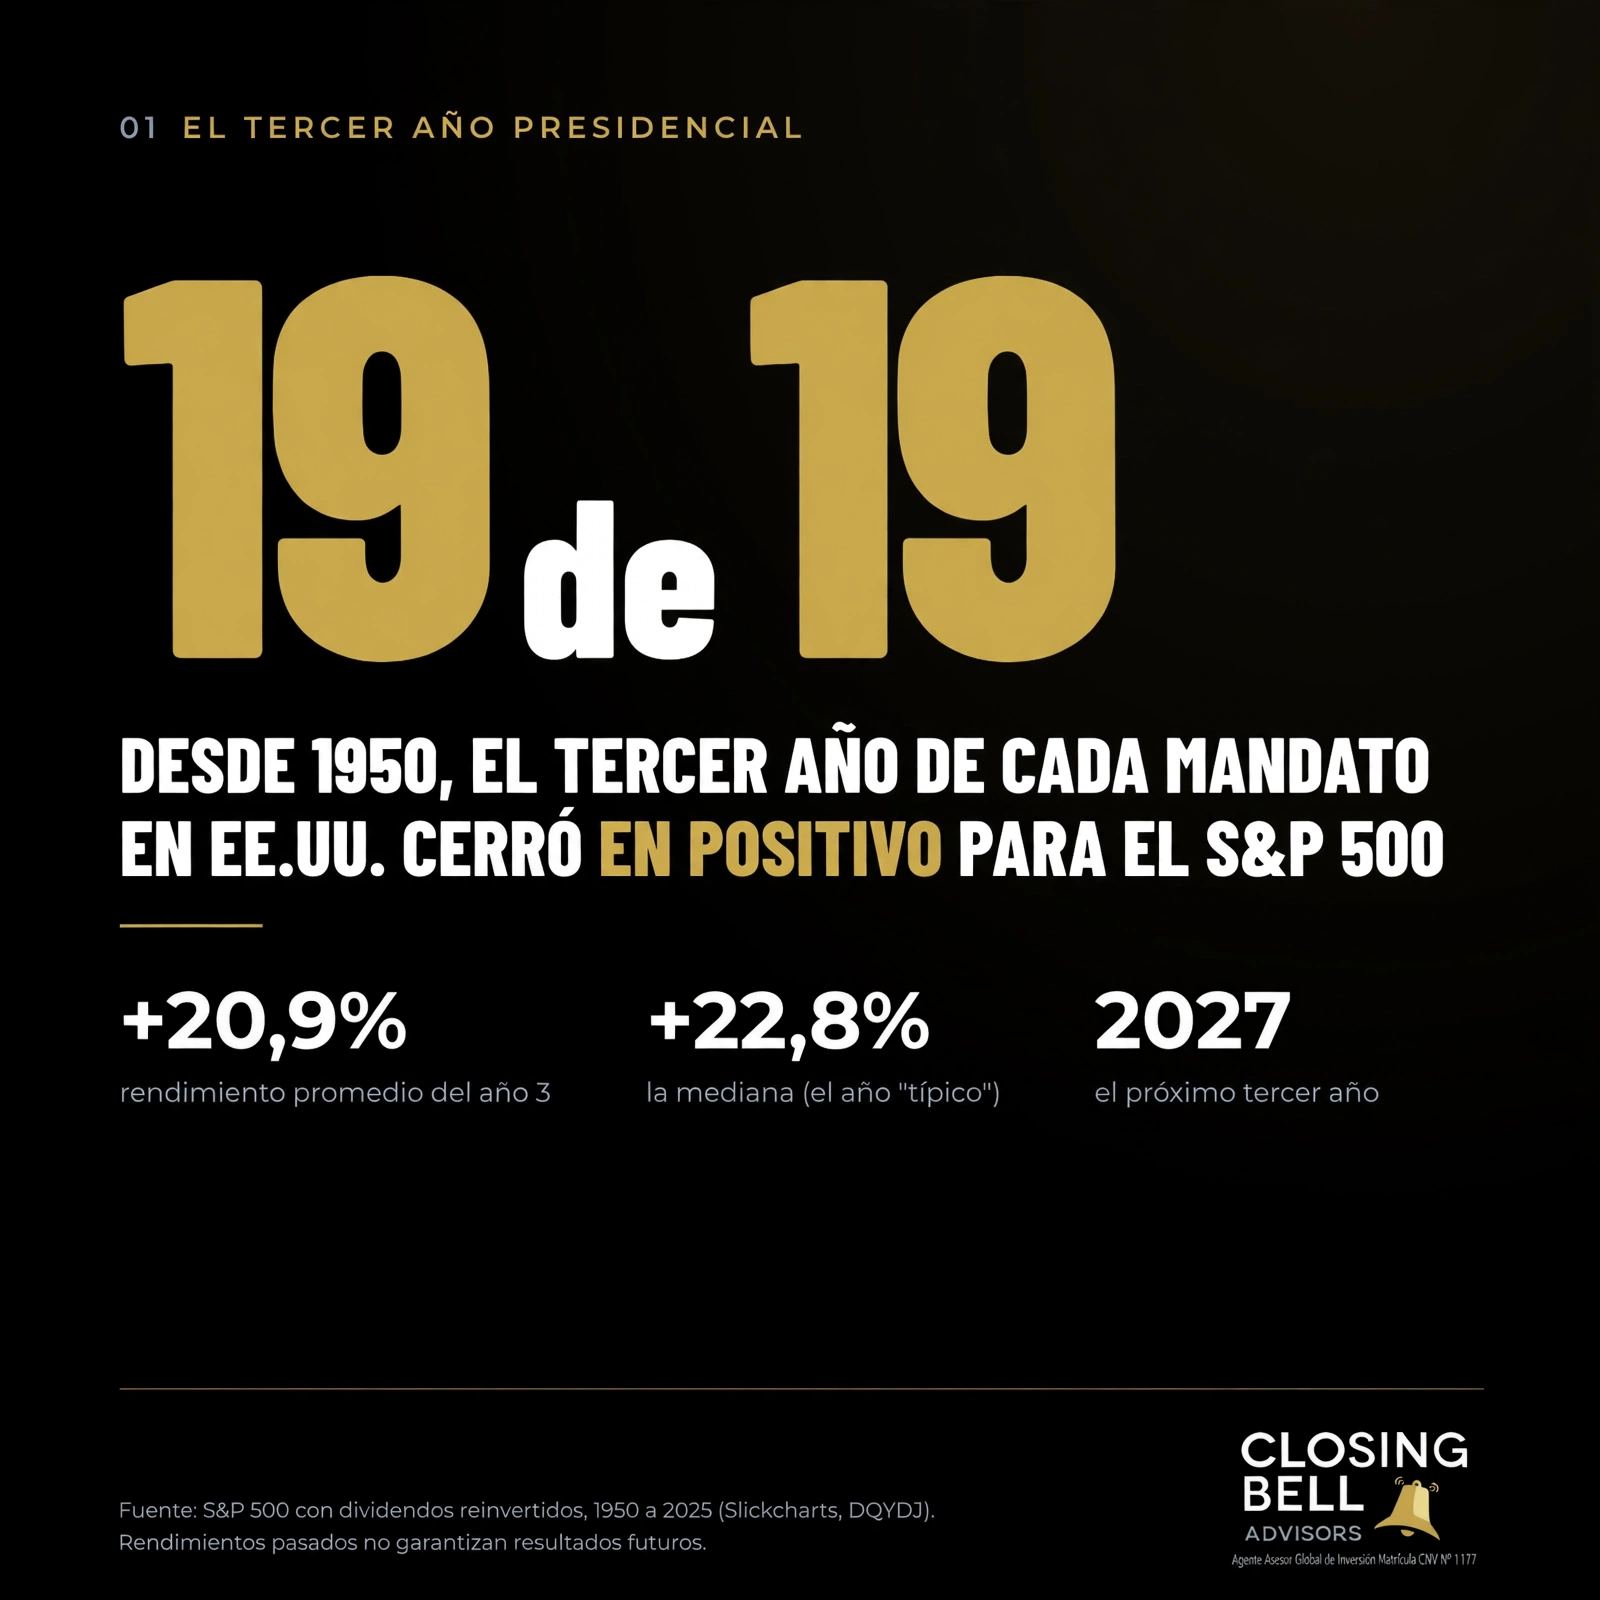
Por eso, cuando me encontré con este dato, lo tuve que revisar dos veces. En el mercado de Estados Unidos hay un “jugador” que, desde 1950, salió a la cancha 19 veces y ganó las 19. Le tocó jugar con guerras, con crisis del petróleo, con escándalos políticos y con presidentes de los dos partidos. Y siempre terminó en positivo.
Ese jugador es el tercer año de cada mandato presidencial. Y vuelve a salir a la cancha en seis semanas: 2027.
Pero ojo. Hasta Nadal perdió. En 2009, Robin Söderling, un sueco que nadie tenía en el radar, lo eliminó en octavos de final, y el mundo del tenis no lo podía creer. Los récords impresionan, pero no son promesas.
Por eso no te voy a decir que compres o que vendas porque llega el tercer año. Te voy a contar por qué pasa, por qué en Argentina no funciona igual y qué hace la gente que construye patrimonio de verdad, gane o pierda el favorito.
El próximo tercer año empieza en seis semanas: es 2027.
Pero quedate hasta el final. Porque la lección más importante de este newsletter no es el tercer año. Es lo que pasa con los que se quedan.
El mandato tiene cuatro estaciones
En Estados Unidos, cada presidente gobierna cuatro años, y la bolsa parece «respirar» al ritmo de ese calendario. Es lo que se llama el ciclo presidencial. Me gusta pensarlo como el campo: hay un tiempo para sembrar, otro para podar y otro para cosechar.
Separé los rendimientos anuales del S&P 500 (con dividendos reinvertidos) de 1950 a 2025 según el año del mandato en que cayó cada uno. Son 76 años, 19 por cada casillero:
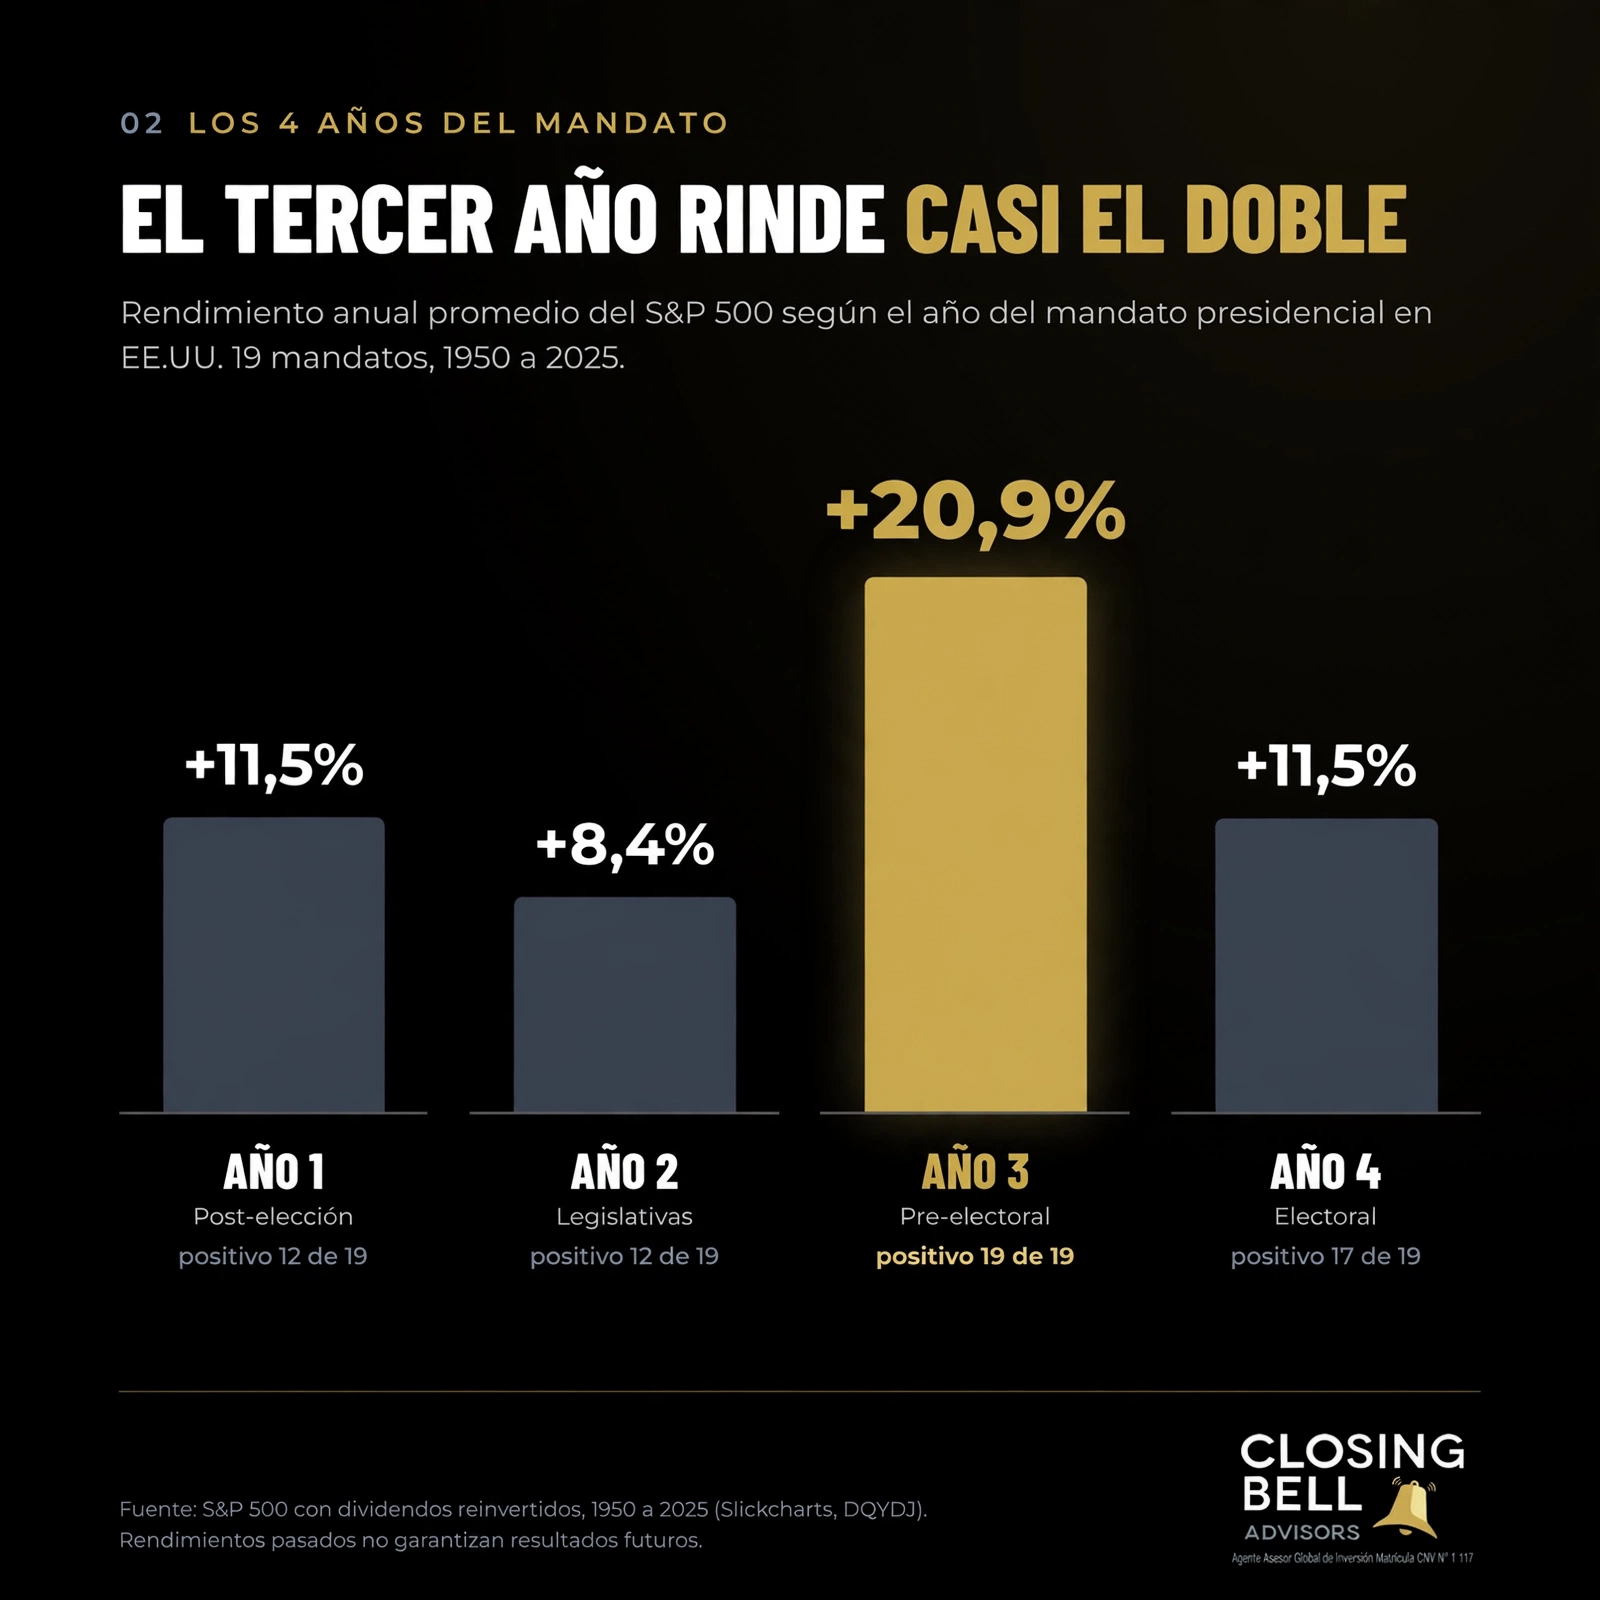
- Año 1, post-elección: +11,5% promedio. Positivo 12 de 19 veces.
- Año 2, legislativas: +8,4% promedio. Positivo 12 de 19 veces. El más flojo.
- Año 3, pre-electoral: +20,9% promedio. Positivo 19 de 19 veces. La cosecha.
- Año 4, electoral: +11,5% promedio. Positivo 17 de 19 veces.
El tercer año rinde casi el doble que los otros. Y no es que un par de años extraordinarios inflan el promedio: la mediana, el año «típico», es todavía más alta, +22,8%.
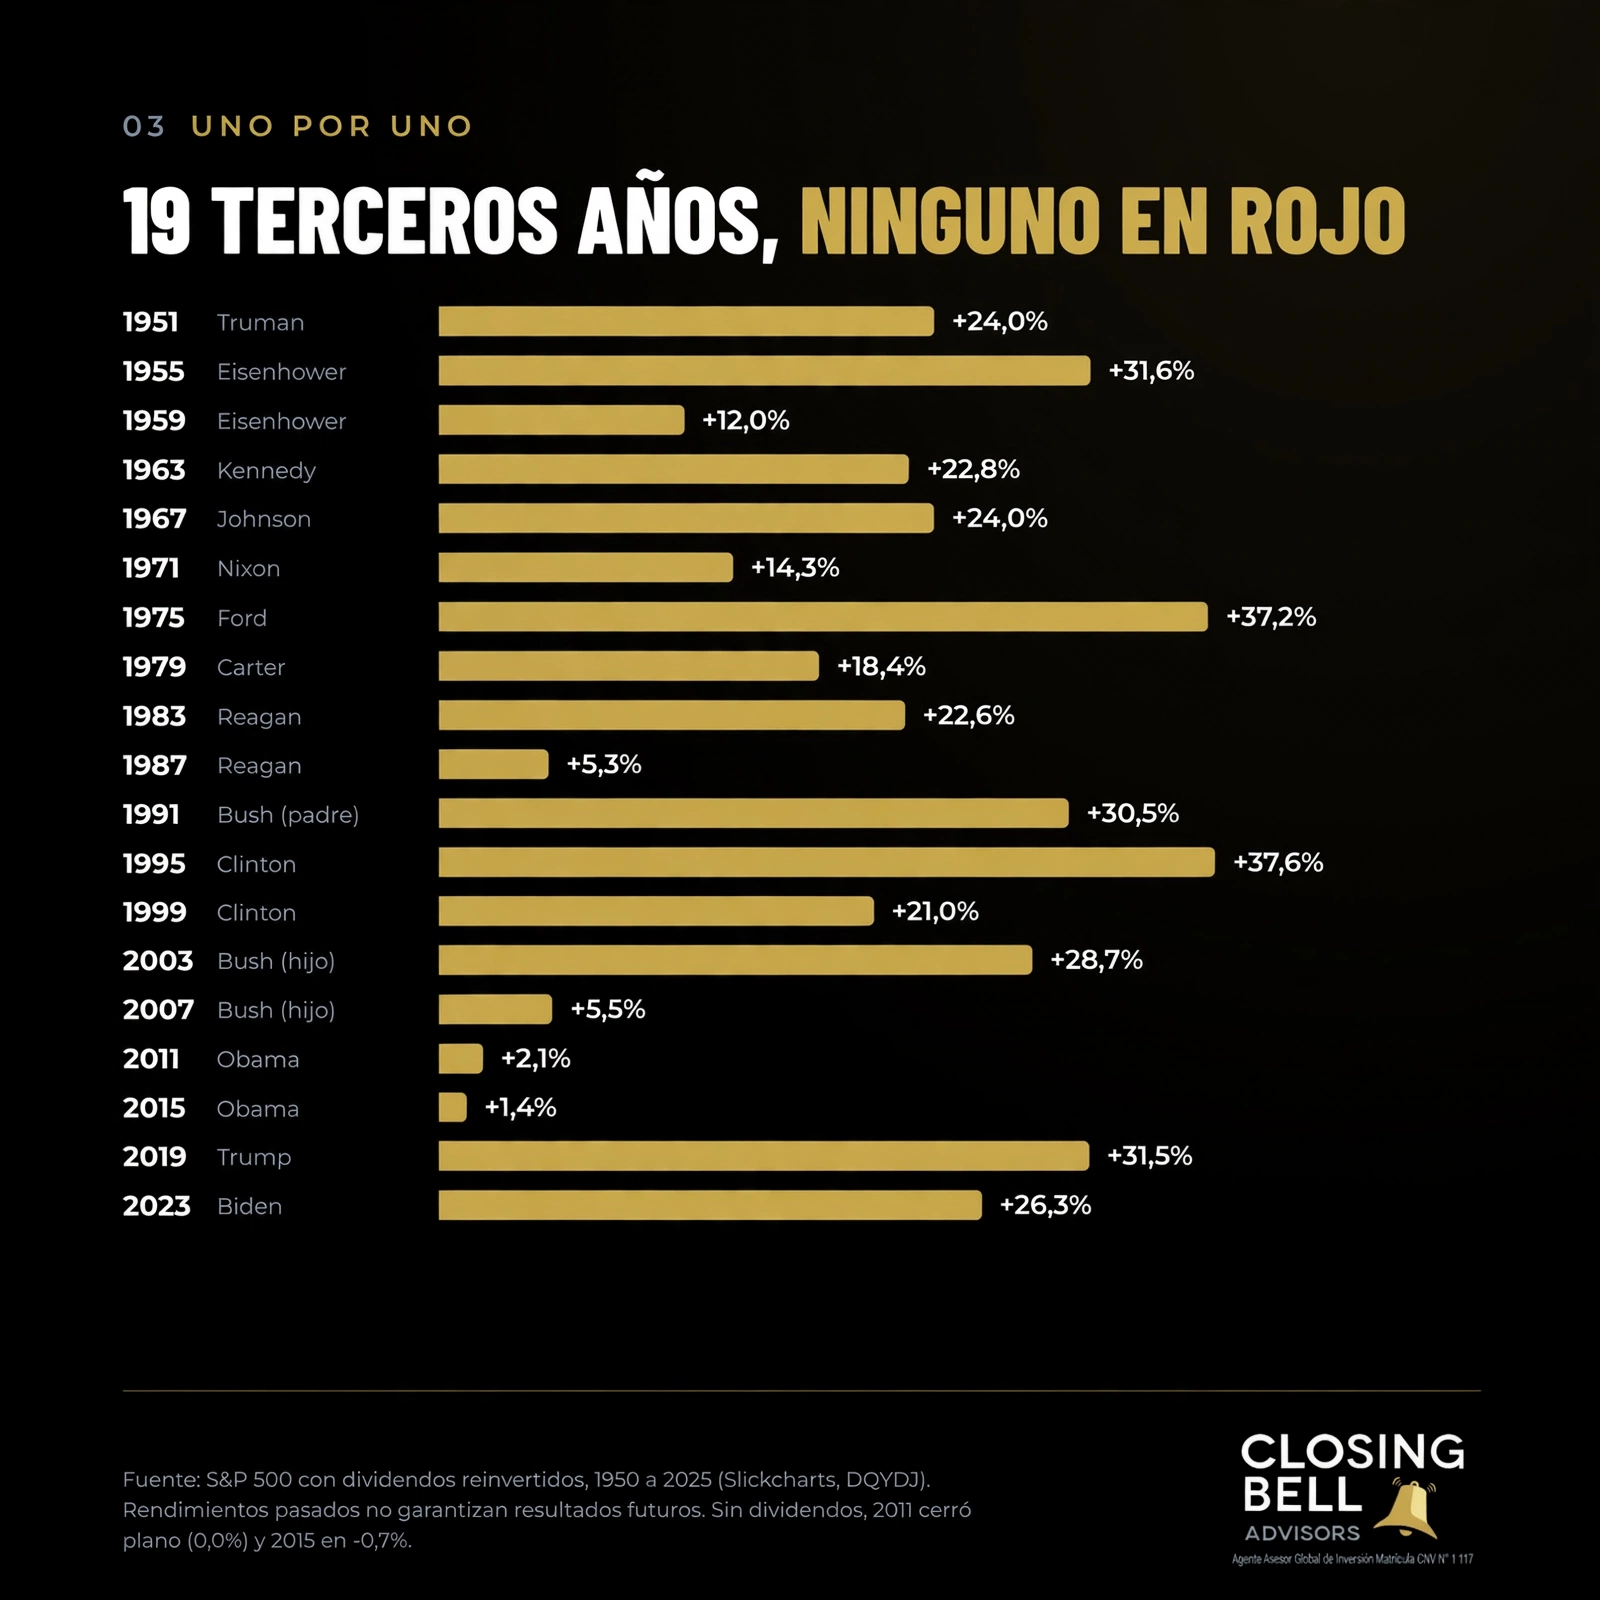
Truman, Eisenhower, Kennedy, Nixon, Reagan, Clinton, Obama, Trump, Biden. Demócratas y republicanos. Con guerra y sin guerra. En los 19 casos, sin excepción, el tercer año cerró arriba.
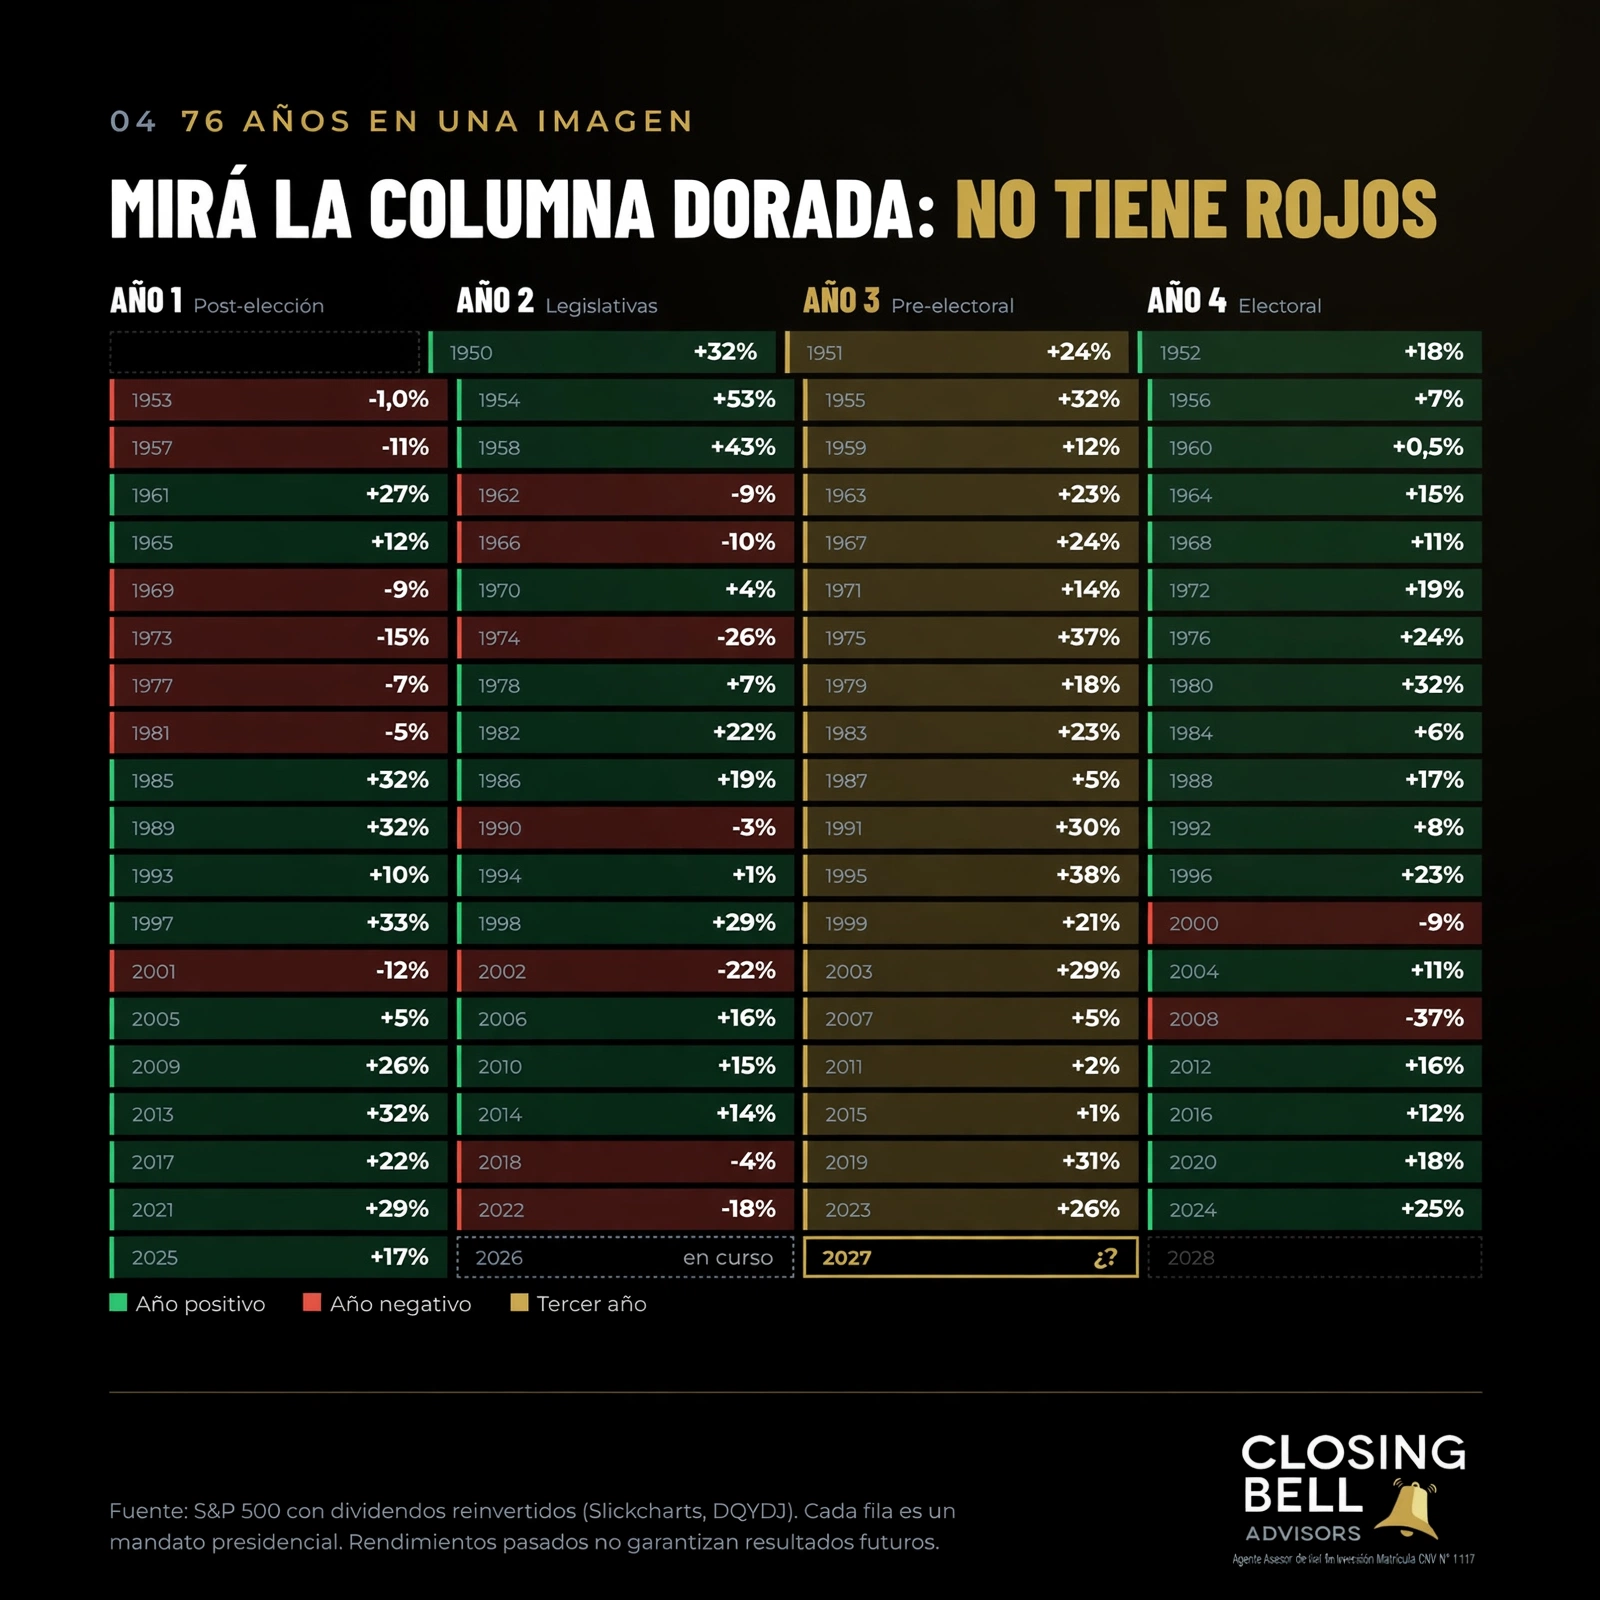
Esta es mi placa favorita. Cada fila es un mandato y cada columna, un año del ciclo. En los años 1 y 2 hay rojos por todos lados. Ahora mirá la columna dorada. Ni uno.
¿Y si miramos solo la historia reciente?
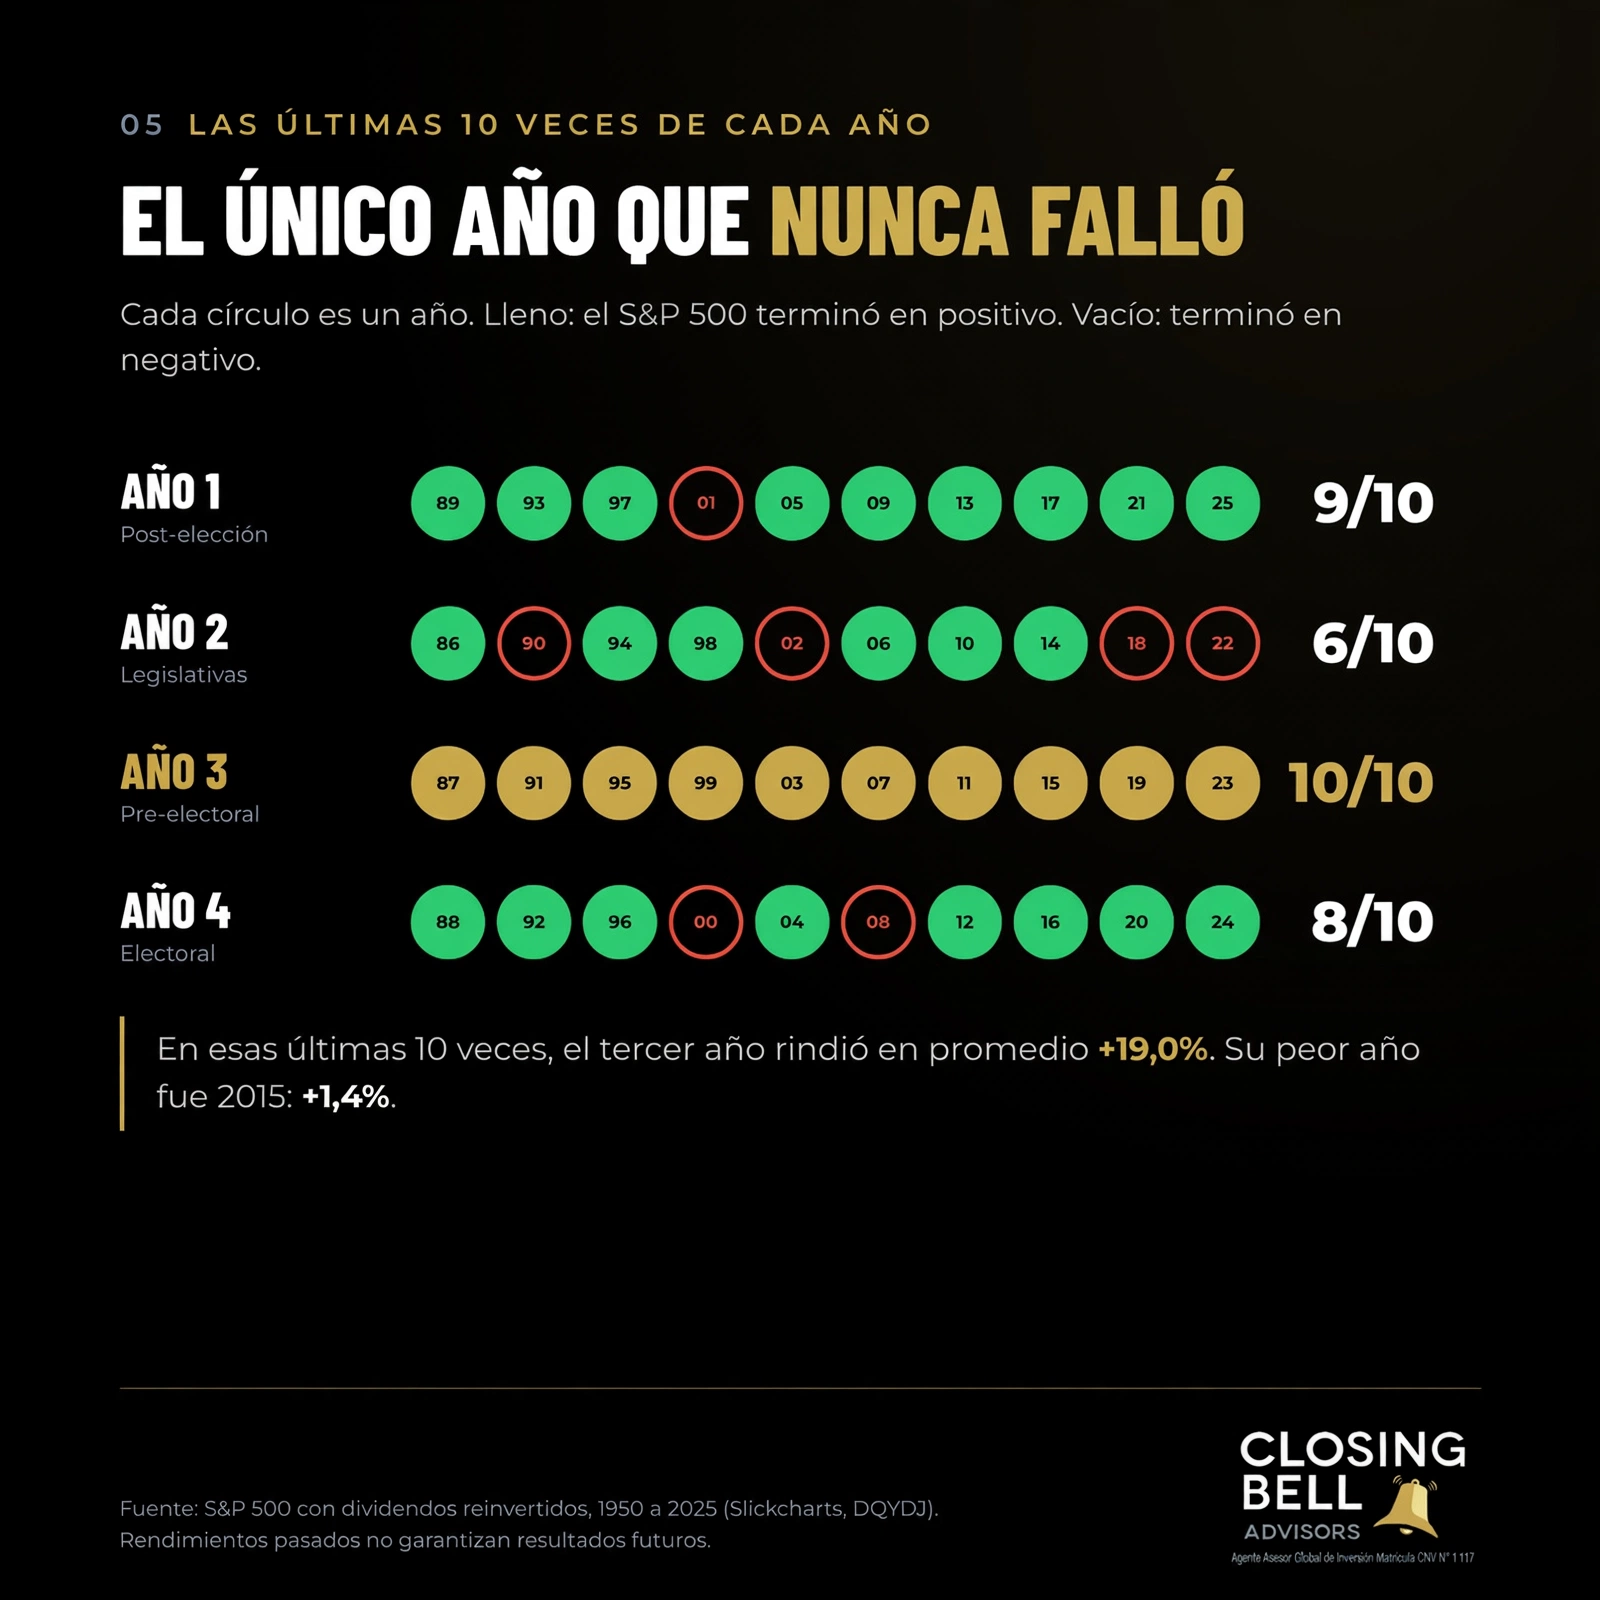
En las últimas 10 veces, el tercer año sigue siendo el único que nunca falló: 10 de 10, con un promedio de +19,0%.
¿Por qué pasa esto?
Antes de seguir, una aclaración que para mí es una cuestión de honestidad: esto no garantiza nada. Rendimientos pasados no garantizan resultados futuros. Pero que no sea una garantía no significa que sea casualidad. Hay razones de fondo:
1. Después de las legislativas, el presidente pierde el control del juego. En Estados Unidos pasa casi siempre: entre 1946 y 2022, el partido del presidente perdió bancas en la Cámara de Representantes en 18 de las 20 elecciones de medio término. Y este año volvió a pasar: los demócratas se quedaron con las dos cámaras. Desde enero, Trump va a necesitar negociar cada ley con un Congreso opositor. ¿El resultado? Las reformas grandes y los cambios bruscos quedan frenados. Solo avanza lo que tiene acuerdo de los dos lados. A los votantes eso les puede sonar a parálisis. Para el mercado, en cambio, suele sonar a tranquilidad.
2. Con las reglas quietas, las empresas hacen cuentas claras. Pensá en Nadal llegando a Roland Garros: sabía que se jugaba sobre polvo de ladrillo y se preparaba todo el año para eso. Ahora imaginá que a mitad del torneo cambian la cancha a césped. Eso es lo que más les cuesta a las empresas: que les cambien la superficie en medio del partido. Cuando el gobierno no puede mover las reglas de impuestos, comercio o regulación, una empresa puede proyectar sus costos y sus ventas con confianza. Entonces invierte, contrata, reparte dividendos y recompra acciones. Ganancias más previsibles valen más, y eso se nota en el precio.
3. El año 2 suele dejar precios más bajos. En los años de legislativas, el S&P 500 tuvo en promedio una caída máxima de 17,5% en algún momento del año. Esa corrección deja precios más bajos y prepara el terreno para el rebote.
En resumen: un gobierno con las manos atadas, empresas con cuentas claras y precios que vienen de una corrección. Esa combinación es la que, una y otra vez, hizo del tercer año el mejor del ciclo.
¿Y por qué esto no funciona en Argentina?
La razón más importante es que depende de algo que los argentinos conocemos poco: la previsibilidad.
En Estados Unidos, una elección cambia el rumbo, pero no cambia las reglas del juego. La Constitución tiene más de 230 años, la Reserva Federal es independiente y los contratos se respetan. Un presidente puede subir temporalmente aranceles, pero no puede pesificar tus depósitos, ponerte un cepo ni quedarse con tus plazos fijos. Por eso, cuando la incertidumbre se despeja, se despeja de verdad.
En Argentina, cada elección puede cambiar el tablero completo. Lo vivimos con el corralito, la estatización de las AFJP, la expropiación de YPF, el cepo o un DNU que cambia todo el marco jurídico del país. Y el lunes después de las PASO de 2019, el Merval en dólares perdió casi la mitad de su valor en una sola rueda.
Acá, el año previo a una elección no despeja la incertidumbre: la multiplica. Y 2027 va a ser justamente eso para nosotros, porque en octubre también votamos presidente. Por eso este patrón no se traslada al Merval.
¿Dónde estamos hoy?
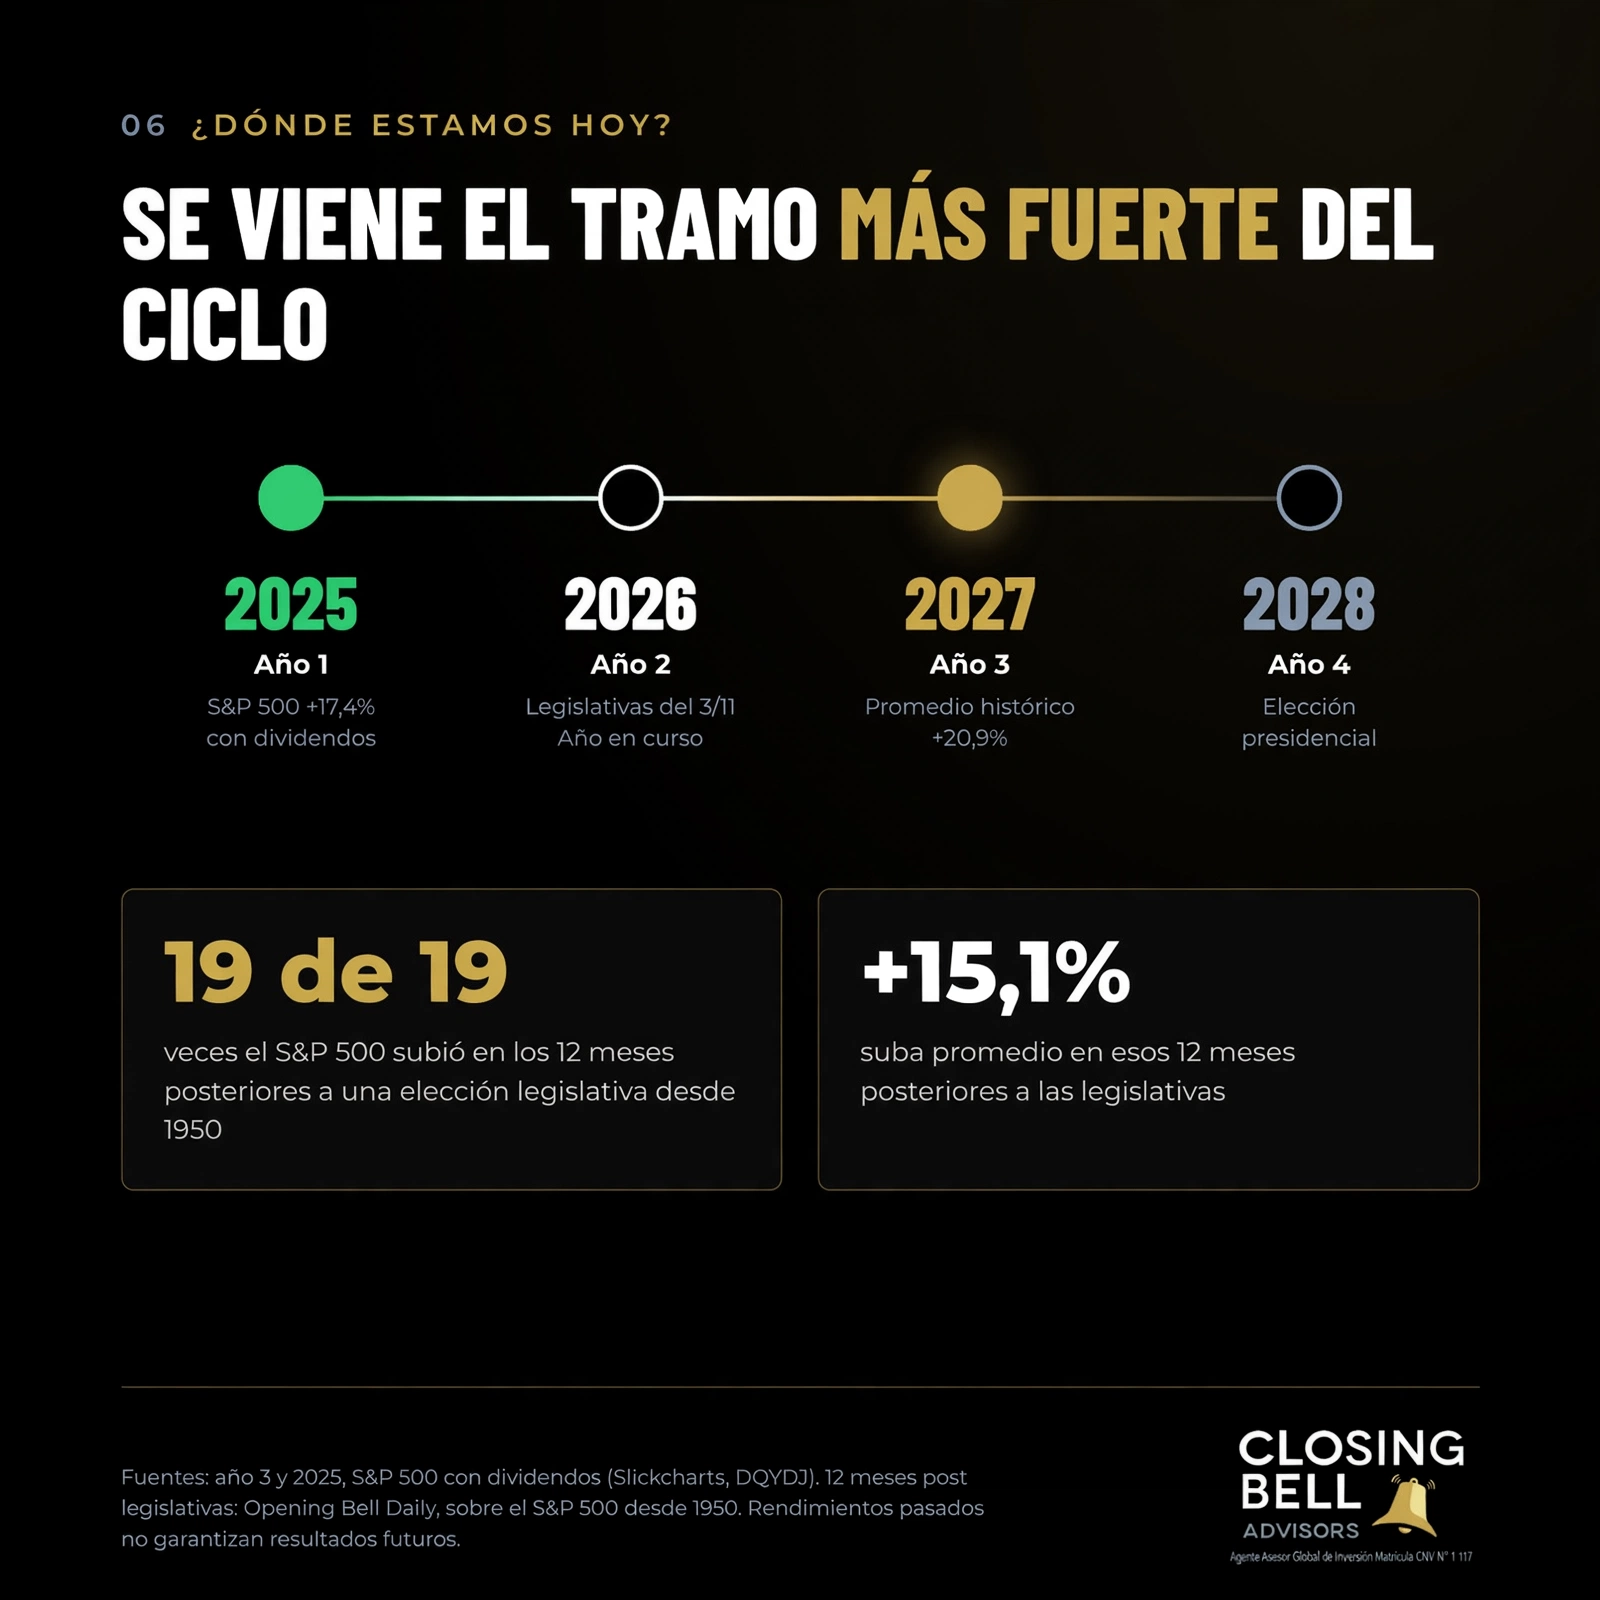
El mandato actual empezó en enero de 2025, y ese primer año el S&P 500 dio +17,4% con dividendos. 2026 es el año 2: el 3 de noviembre se votó en las legislativas y, según los resultados reportados, los demócratas ganaron las dos cámaras.
Además, desde 1950, en los 12 meses posteriores a cada elección legislativa, el S&P 500 subió las 19 veces, con un promedio de +15,1%. Estamos justo en el punto de partida de ese tramo.
Y en 17 de esas 19 legislativas, como este año, el partido del presidente perdió bancas.
¿Y Trump, China, Ucrania, Irán?
Seguramente pensás: «Matías, con todo lo que está pasando en el mundo…». Es cierto. Los aranceles de Trump, las idas y vueltas con China, las guerras en Ucrania y en Irán. Pero mirá lo que hicieron los precios:
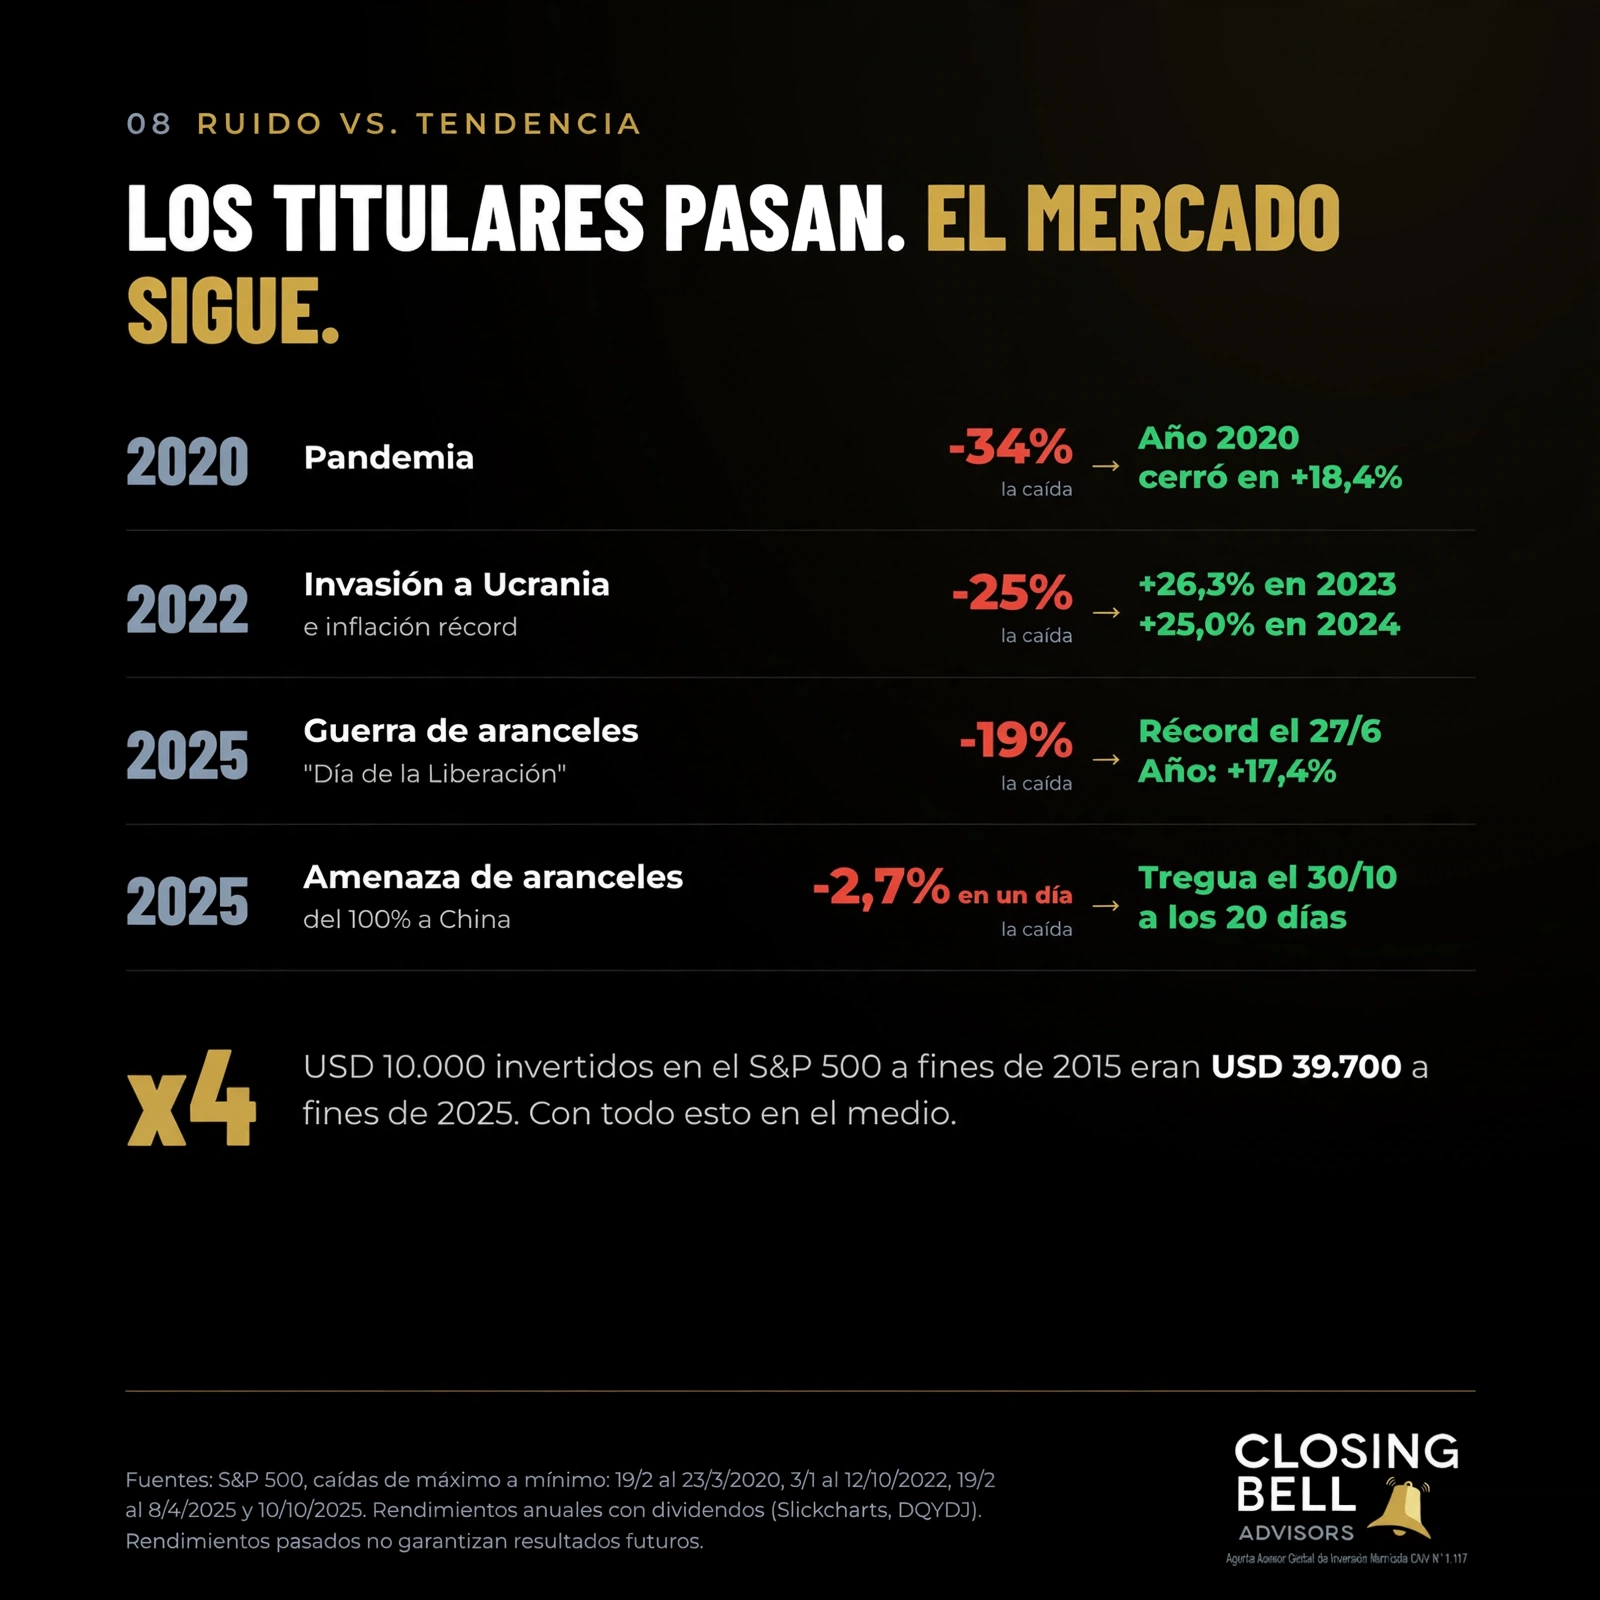
Cada uno de estos hechos se sintió, en su momento, como el fin del mundo. Y cada uno terminó siendo un renglón en un gráfico que sigue subiendo. Es como la turbulencia en un avión: el corazón se acelera y te agarrás del apoyabrazos, pero a nadie se le ocurre abrir la puerta y saltar. En la bolsa, demasiada gente salta.
Para tu cartera, la mayoría de estos titulares termina siendo ruido. Y para el que tiene un plan, el ruido no es una amenaza: es una oportunidad. Quien compró el 8 de abril de 2025, en el peor día de la guerra de aranceles, terminó el año ganando 37%, sin contar dividendos. No porque adivinó el piso, sino porque tenía liquidez y el estómago para usarla.
La letra chica
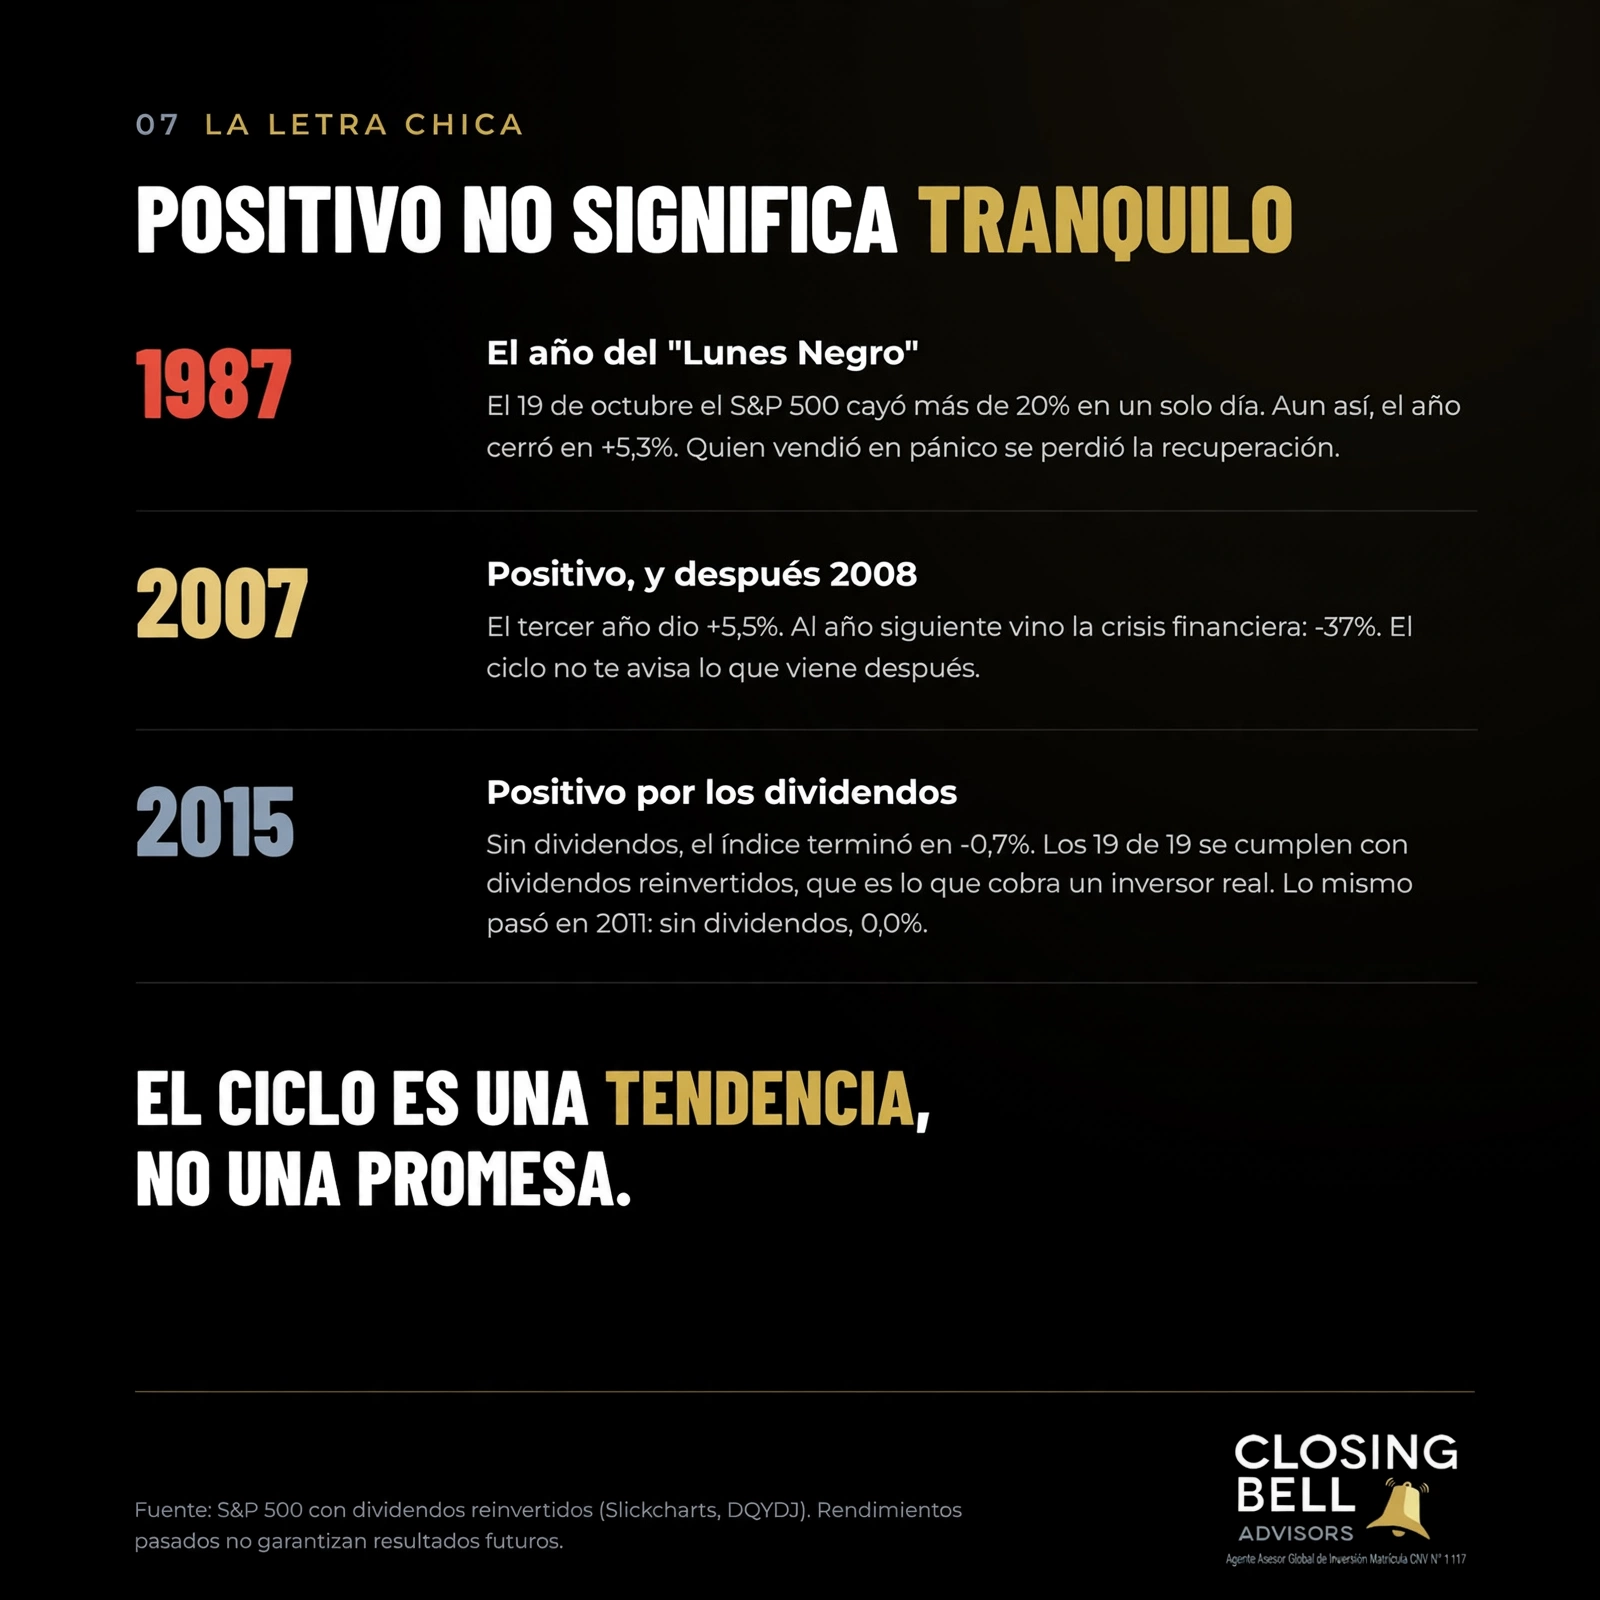
- Positivo no es tranquilo. En 1987, un tercer año, el S&P 500 cayó más de 20% en un solo día. Aun así cerró el año en +5,3%.
- El ciclo no te avisa lo que viene después. 2007 fue un tercer año positivo. En 2008, el índice cayó 37%.
- Los dividendos cuentan. Los 19 de 19 se cumplen con dividendos reinvertidos. Sin ellos, 2011 terminó plano y 2015 en -0,7%.
- El punto de partida es alto. El S&P 500 viene de tres años de subas fuertes. Con precios altos, el margen para sorpresas es mayor.
El ciclo es una tendencia, no una promesa.
Por qué tener una parte de tu cartera en Estados Unidos
Si vivís en Argentina, invertir una parte de tus ahorros en el mercado de Estados Unidos no es un lujo. Es una forma de protegerte:
- Reglas que no cambian cada dos años. Tus ahorros dejan de depender de lo que pase un domingo de elecciones acá.
- Las mejores empresas del mundo. Compañías que venden en todos los continentes y facturan en dólares. Al comprar una acción, sos dueño de una parte del negocio.
- Liquidez y dividendos. Es el mercado más grande del planeta, y muchas de sus empresas reparten ganancias todos los años.
- Es accesible desde acá. Con los CEDEARs invertís desde tu cuenta en Argentina, en pesos o en dólares, y con montos chicos.
¿Qué hago con esto desde Argentina?
- Usá el tercer año como viento a favor, no como motor. Es un buen contexto para la parte global de tu cartera, no una razón para cambiar tu perfil de riesgo.
- Entrá de a poco. Dividí la inversión en compras mensuales. Si aparece un «1987» en el camino, vas a comprar más barato en vez de lamentarte.
- Guardá liquidez para las caídas. Es la que convierte un susto en una oportunidad.
- Pensá en tu calendario electoral. En 2027 votamos presidente. Tener una parte en empresas globales es una de las mejores formas de dormir tranquilo en un año electoral.
- Escribí tus reglas antes. Definí cuánto querés en CEDEARs y rebalanceá cuando te desvíes: te obliga a tomar ganancias cuando sube y a comprar barato cuando baja.
La verdadera lección: los que se quedan
Te prometí al principio que la lección más importante no era el tercer año. Acá está.
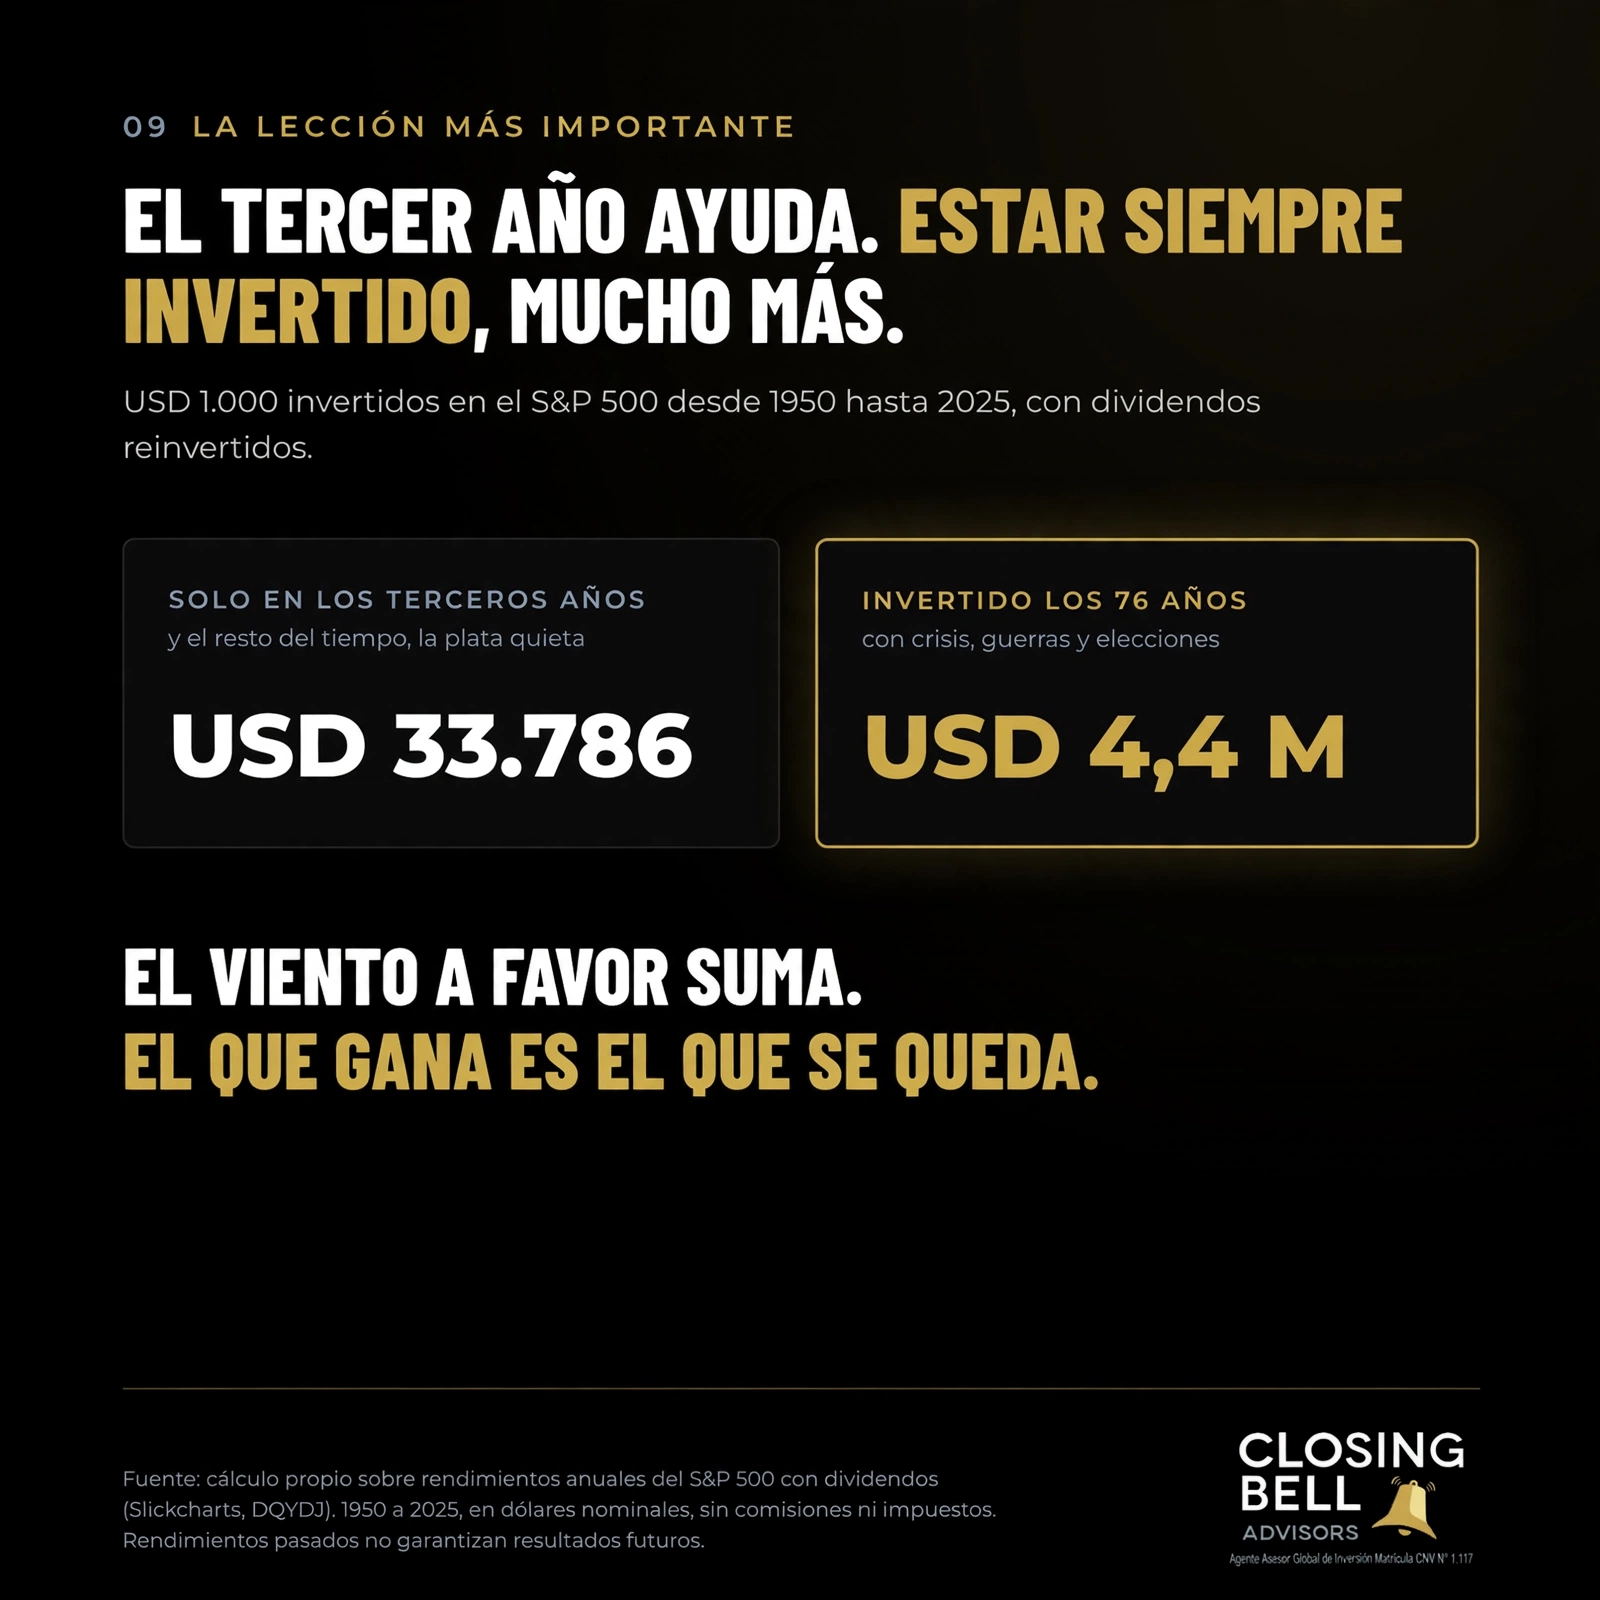
Si en 1950 alguien hubiera invertido USD 1.000 en el S&P 500 solo durante los terceros años, y el resto del tiempo hubiera dejado la plata quieta, hoy tendría unos USD 33.800. Si esos mismos USD 1.000 se hubieran quedado invertidos siempre, atravesando Vietnam, el Lunes Negro, las Torres Gemelas, 2008, la pandemia, la guerra de Ucrania, los aranceles de Trump y la guerra en Irán, hoy serían más de USD 4,4 millones.
Treinta y tres mil contra cuatro millones. Esa diferencia no la hizo ningún ciclo. La hicieron el tiempo, el interés compuesto y la paciencia de quedarse cuando todos salían corriendo.
Dentro de diez años, nadie se va a acordar de los aranceles ni de las idas y vueltas de las inversiones de capital en IA. Lo que sí va a estar es tu patrimonio. O la falta de él.
El tercer año sopla a favor. Pero el barco lo manejás vos.
El mejor momento para invertir fue hace 20 años. El segundo mejor momento es antes de que empiece el año que nunca falló.
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer