Inversor inmobiliario vs Inversor en bolsa
Hace unos días, un cliente me dijo en la oficina: “Matías, yo con la bolsa no me meto. Mirá lo que cayó esta semana. Mi departamento, en cambio, está ahí. El ladrillo no baja nunca.”
Le hice una sola pregunta: “¿Y cuánto vale hoy tu departamento?”
Se quedó pensando. “Y… en 2019 lo tasaron en 150 mil dólares.”
Ahí está todo el tema.
No es que no baja. Es que no lo ves.
Cuando el mercado cae, el inversor en bolsa lo ve en tiempo real. Abre la app y ve el número en rojo. Y eso duele.
El inversor inmobiliario no ve nada. No existe una pantalla que le muestre cuánto vale su departamento cada día. Entonces asume que vale lo mismo que siempre.
Pero que no veas el precio no significa que no cambie. En Argentina lo vivimos hace poco: entre 2018 y 2023, en muchos barrios los precios de las propiedades en dólares bajaron fuerte. El que tuvo que vender en esos años lo sabe muy bien.
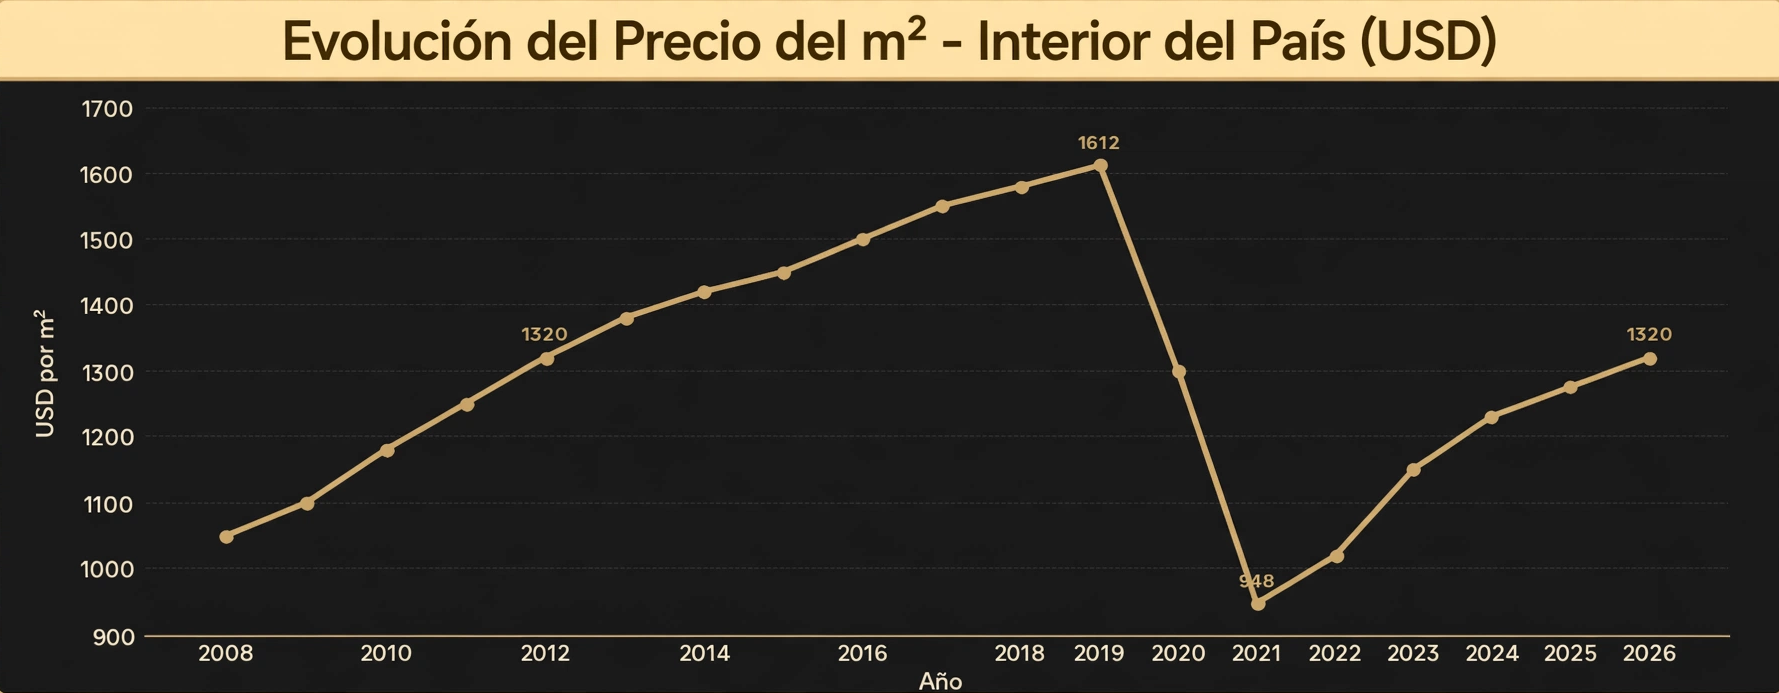
Es como no subirte a la balanza para no enterarte de que engordaste. La balanza no tiene la culpa.
¿Qué hace cada uno cuando el mercado cae?
Imaginate a dos inversores frente a una caída del 15%.
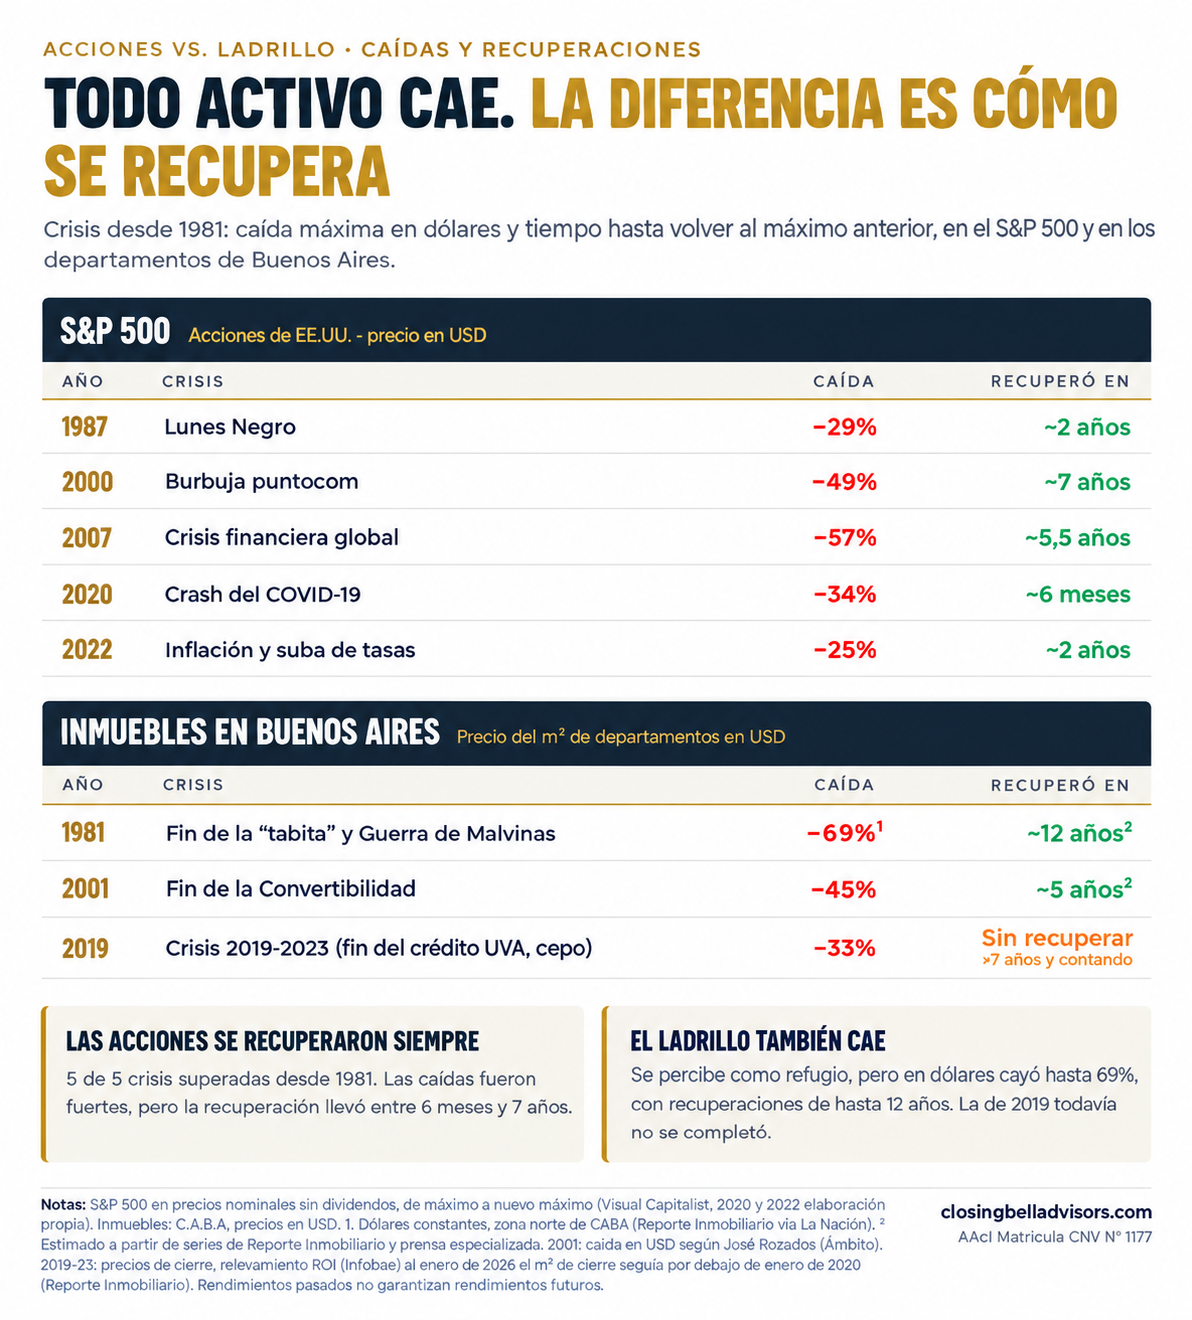
El inversor en bolsa entiende que es una corrección. Sabe que los mercados tienen caídas, a veces fuertes, y que históricamente se recuperaron. En 2020, con la pandemia, el S&P 500 cayó más de un 30% en pocas semanas… y en unos meses ya estaba de vuelta en su nivel previo. Quien tenía liquidez, hasta aprovechó para comprar más barato.
El inversor inmobiliario dice que a él no le afecta, que el mercado no ha caído y que su inmueble sigue valiendo lo mismo. Hasta que necesita la plata.
La diferencia que nadie te cuenta: la liquidez
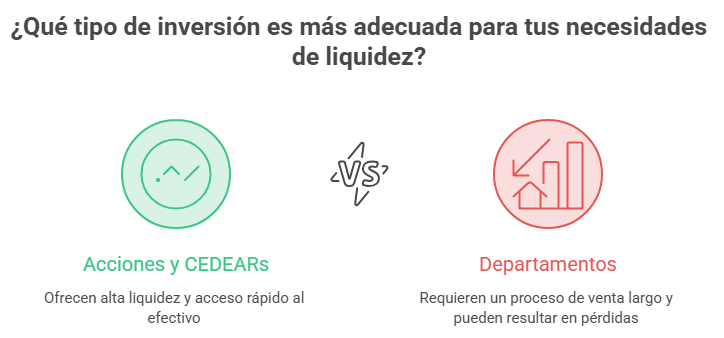
Liquidez es la facilidad con la que podés transformar tu inversión en efectivo. Y acá la diferencia es enorme:
- Si necesitás dinero y tenés acciones o CEDEARs, vendés una parte y en uno o dos días la tenés en tu cuenta.
- Si necesitás dinero y tenés un departamento, tenés que venderlo entero. Inmobiliaria, escribano, papeles, meses o años de espera… y muchas veces aceptar una oferta bastante menor a la que esperabas.
Esa rebaja también es una caída. La diferencia es que no la viste venir en una pantalla, sino en una negociación.
Y hay más
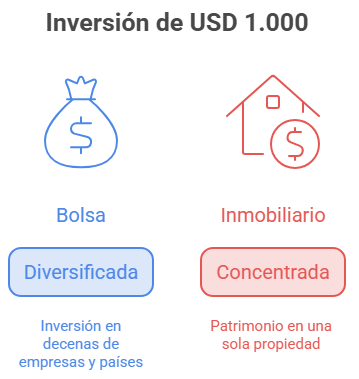
Con USD 1.000 podés empezar a invertir en bolsa hoy mismo. Con USD 1.000 en el mundo inmobiliario… comprás una puerta.
En la bolsa, tu inversión puede estar diversificada en decenas de empresas y países. Con el ladrillo, tu patrimonio queda concentrado en una sola propiedad, en una sola ciudad.
Y nadie te llama un domingo a las 3 de la mañana porque se rompió el termotanque de tu CEDEAR.
Ojo: esto no es contra el ladrillo
Tener una propiedad puede ser una gran decisión. Es un activo real, te puede dar una renta y tiene su lugar en un patrimonio sólido.
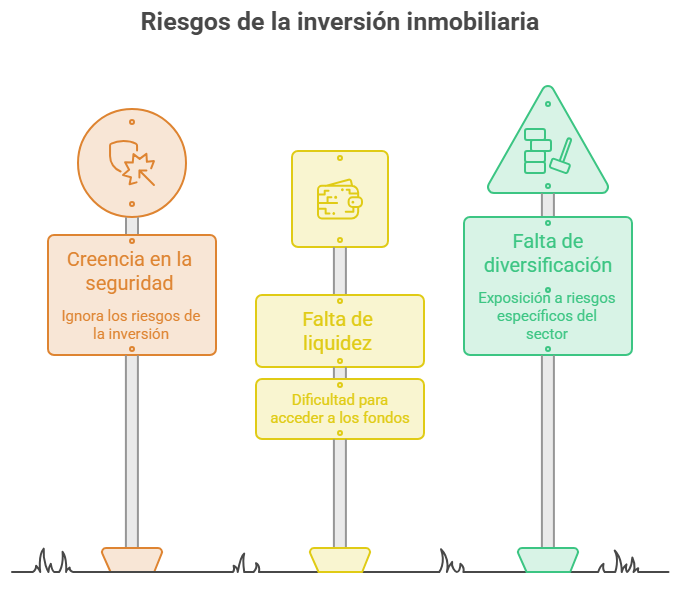
El problema no es el ladrillo. El problema es creer que es la única inversión segura y que todo lo demás es riesgoso. Todas las inversiones tienen riesgos. La clave es conocerlos, entenderlos y armar una cartera que combine distintos activos según tu perfil y tus objetivos.
En mi oficina veo seguido a personas con casi todo su patrimonio en inmuebles, con muy poca liquidez y sin diversificación. No es un problema… hasta que lo es.
El ladrillo también baja. La diferencia es que nadie te lo avisa todos los días. Y a veces, ver la caída en una pantalla es justamente lo que te permite tomar mejores decisiones.
Si querés revisar cómo está compuesto tu patrimonio y ver si tenés la liquidez y la diversificación que necesitás, no dudes en contactarnos. En Closing Bell Advisors podemos ayudarte a armar una estrategia a tu medida.
Saludos,
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer