Se equivocó 20 años seguidos y le ganó por USD 100.000 al que esperó
Te presento a Rosa. Durante 20 años seguidos, Rosa invirtió USD 2.000 al año en el peor día posible.
No en un día malo. En el peor. Cada año, sin falta, puso su plata en la bolsa el día exacto en que el mercado estaba más caro. El 14 de diciembre de 2005. El 27 de diciembre de 2006. Y, como si fuera poco, el 9 de octubre de 2007: el pico máximo antes de la crisis de 2008.
Si existiera un campeonato mundial de mala suerte invirtiendo, Rosa sería bicampeona.
Una pesadilla total, seguro pensás que Rosa perdió un montón o no ganó nada.
Pensás mal.
Aún con esa pésima suerte, terminó con USD 151.343, habiendo puesto sólo USD 40.000 Más de tres veces lo que logró Lucas, que se pasó esos mismos 20 años esperando el momento justo para entrar.
Hoy te cuento la historia de los dos, y de tres inversores más. Porque esconde la pregunta que más plata les cuesta a los argentinos: ¿y si espero un poquito más?
Cinco inversores, la misma plata
La historia no la inventé yo. Es un estudio de Charles Schwab, una de las empresas de inversión más grandes de Estados Unidos, que lo actualiza todos los años.
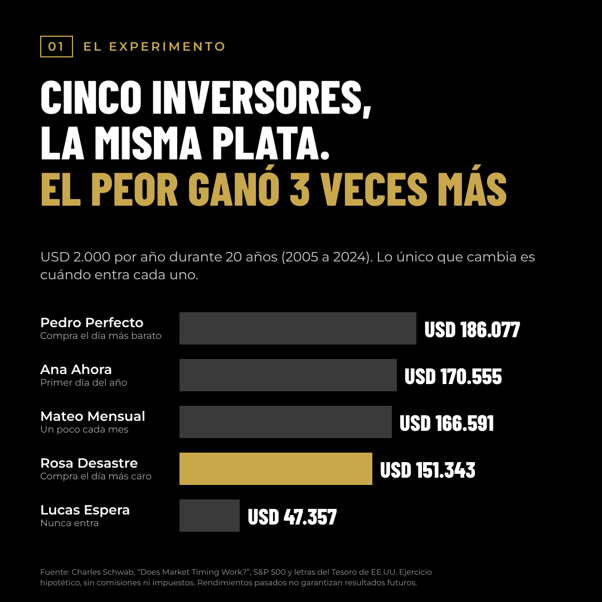
La regla es simple: cinco personas reciben USD 2.000 por año durante 20 años, de 2005 a 2024. En total, cada una pone USD 40.000. Cuatro invierten en el S&P 500, el índice de las 500 empresas más grandes de Estados Unidos. Lo único que cambia es cuándo entra cada una.
1. Pedro Perfecto. Tiene una bola de cristal. Cada año invierte el día exacto en que el mercado tocó su punto más bajo. No falla nunca.
2. Ana Ahora. No piensa demasiado. Cobra los USD 2.000 y los invierte el primer día hábil del año. Listo.
3. Mateo Mensual. Divide los USD 2.000 en 12 partes y compra un poco todos los meses, pase lo que pase.
4. Rosa Desastre. Nuestra protagonista. Cada año compra el día más caro. Un desastre total.
5. Lucas Espera. Está convencido de que «ahora no es el momento». Deja la plata en letras del Tesoro de Estados Unidos, lo más parecido a un plazo fijo en dólares, esperando una oportunidad que nunca le termina de cerrar.
Antes de seguir leyendo, pensá un segundo: ¿en qué orden creés que terminaron?
El ranking que nadie espera
- Pedro Perfecto: USD 186.077
- Ana Ahora: USD 170.555
- Mateo Mensual: USD 166.591
- Rosa Desastre: USD 151.343
- Lucas Espera: USD 47.357
Mirá bien estos números, porque esconden tres sorpresas.
1. Ser perfecto vale mucho menos de lo que creés. Pedro acertó el mejor día 20 años seguidos, algo que ningún ser humano logró jamás. ¿Y cuánto más ganó que Rosa, que se equivocó las 20 veces? Apenas 23% más.
2. No pensar casi le gana a la bola de cristal. Ana, que invertía el primer día del año sin mirar nada, terminó a solo USD 15.522 de Pedro. Unos USD 700 por año de diferencia contra un adivino perfecto.
3. El que esperó perdió por goleada. Rosa, la peor compradora posible, terminó con USD 103.986 más que Lucas. Más de tres veces su resultado.
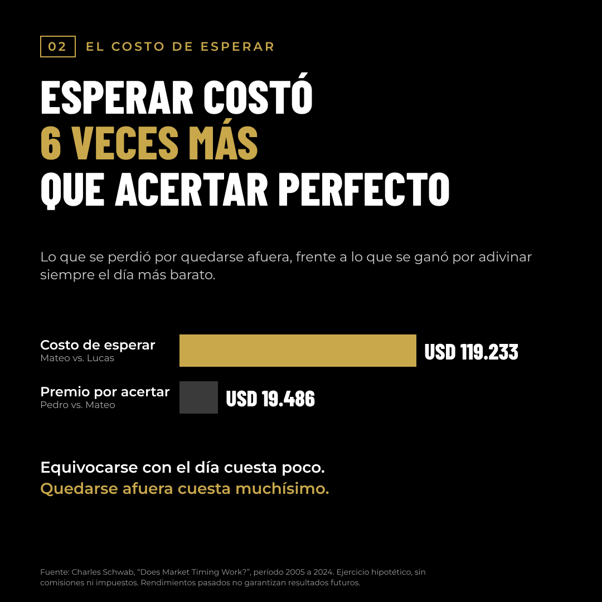
Schwab lo resume con una cuenta que me parece brillante. El costo de esperar, lo que Lucas dejó de ganar frente a Mateo, fue de USD 119.233. El premio por acertar perfecto, lo que Pedro le sacó a Mateo, fue de USD 19.486. Esperar costó 6 veces más de lo que paga ser perfecto.
Dicho de otra forma: equivocarse con el día cuesta poco. Quedarse afuera cuesta muchísimo.
Pensá en lo que vivió Rosa. En octubre de 2007 compró en el techo exacto del mercado. Al año siguiente, el S&P 500 cayó 37%. Cualquiera hubiera vendido todo jurando no volver nunca más.
Una montaña rusa emocional.
Pero ella no se dio por vencida. Siguió invirtiendo sus USD 2.000 cada año, mal, siempre el peor día, pero nunca dejó de estar adentro. Esa fue toda su estrategia, y le alcanzó.
¿Y si fue suerte?
Es la primera pregunta que me hice. Veinte años pueden ser un período especial. Por eso Schwab repitió el ejercicio en 80 períodos de 20 años, desde 1926. Con la Gran Depresión, la Segunda Guerra Mundial, la inflación de los 70, la burbuja de las punto com, la crisis de 2008 y la pandemia adentro.
En 70 de los 80 períodos, el orden fue exactamente el mismo: Pedro, Ana, Mateo, Rosa y Lucas. Y en los 10 restantes, invertir de inmediato nunca terminó último.
¿Por qué pasa? Porque en casi 100 años de historia, el S&P 500 subió en 3 de cada 4 períodos de un año. Cada año que pasás afuera esperando, lo más probable es que estés mirando cómo sube.
La versión argentina de Lucas
Ahora te propongo un ejercicio incómodo. Lucas, por lo menos, cobraba algo de interés en sus letras del Tesoro. Pensá en la versión argentina: los dólares en el placard, en la caja de seguridad o en el plazo fijo.
Los argentinos tenemos cerca de USD 221.055 millones fuera del sistema financiero, según un cálculo de iProfesional sobre datos del INDEC. Una de las montañas de dólares quietos más grandes del mundo. Y los que sí los llevan al banco cobran entre 0,50% y 1,5% anual por un plazo fijo en dólares.
Si Lucas hubiera guardado sus USD 2.000 por año en el placard, hoy tendría exactamente USD 40.000. Rosa, comprando siempre en el peor día, tendría casi 4 veces más. Y encima, esos USD 40.000 compran hoy bastante menos que hace 20 años, porque el dólar también tiene inflación.
En mi día a día escucho todas las semanas las mismas razones para esperar:
- «Espero a que baje.»
- «Está todo muy caro.»
- «Mejor después de las elecciones.» Y como en 2027 votamos presidente, esta la vamos a escuchar mucho.
- «Cuando se calme el mundo.»
Por qué esperar se siente tan bien (y sale tan caro)
Hay una razón muy humana detrás. Daniel Kahneman, psicólogo y Premio Nobel de Economía, mostró que una pérdida nos duele más o menos el doble de lo que nos alegra una ganancia del mismo tamaño. Por eso nuestro cerebro prefiere no hacer nada antes que arriesgarse a equivocarse.
Fijate la trampa. Si invertís y al mes siguiente el mercado baja, te sentís un tonto. Ves la pérdida en el resumen, con nombre y apellido. En cambio, si esperás y el mercado sube, no ves nada. Nadie te manda un resumen que diga «esto es lo que dejaste de ganar».
El costo de esperar es invisible. Y lo invisible es lo más fácil de ignorar. Por eso Lucas no se sintió mal ni un solo día de esos 20 años. Simplemente, un día miró para atrás y vio que le faltaban más de USD 100.000.
Ninguna es una tontería. Son razones lógicas. El problema es que siempre hay una razón para esperar, y el mercado nunca te avisa cuándo dejó de haberla.
Esperar el momento perfecto para invertir es como esperar que no haya tránsito en la Circunvalación para salir de casa. Podés quedarte mirando por la ventana toda la vida. Mientras tanto, el que salió con tránsito ya llegó.
Si tenés ahorros esperando ese momento, hablemos de un plan para tu caso.
Los mejores días se esconden entre los peores
Hay otro dato que explica por qué esperar sale tan caro.
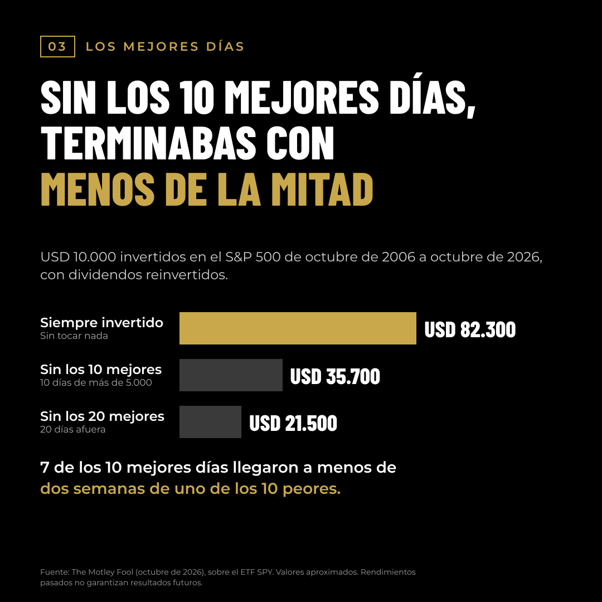
Si alguien invertía USD 10.000 en el S&P 500 en octubre de 2006 y no tocaba nada, en octubre de 2026 tenía unos USD 82.300, con dividendos reinvertidos.
Si en esos 20 años se perdía solo los 10 mejores días, terminaba con USD 35.700. Menos de la mitad. Diez días, en más de 5.000 ruedas. Y si se perdía los 20 mejores, USD 21.500.
Lo más sorprendente: 7 de esos 10 mejores días llegaron a menos de dos semanas de uno de los 10 peores. Los rebotes más fuertes aparecen justo cuando el miedo es máximo. El que vende para «esperar a que se calme» casi siempre se pierde la recuperación.
¿Te acordás de marzo de 2020? Entre el 19 de febrero y el 23 de marzo, con la pandemia arrancando, el S&P 500 cayó 34% en apenas cinco semanas. Parecía el fin del mundo. Para el 18 de agosto ya estaba otra vez en máximos históricos. El que vendió en marzo para «esperar a que pase» se encontró con que el mercado no lo esperó: tardó menos de seis meses en recuperar todo.
Es como irte de la cancha en el minuto 85 porque tu equipo va perdiendo 1 a 0. Justo cuando llegan los goles.
Qué hago con esto
Esto no significa invertir todo mañana sin pensar. Significa dejar de usar «el momento» como excusa y empezar a usar un plan.
1. Primero, tu fondo de emergencia. Entre 3 y 6 meses de gastos en algo líquido. Es lo que te permite no vender en una caída.
2. Definí tu plan antes de mirar precios. Cuánto en pesos, cuánto en dólares, cuánto afuera. Según tu edad, tus objetivos y tu perfil.
3. Si te da miedo entrar de golpe, hacé como Mateo. Entrar en cuotas mensuales le quita peso a la decisión y te saca de la parálisis. No fue lo que más rindió, pero le ganó por lejos a esperar.
4. Poné reglas para las caídas. Decidí hoy qué vas a hacer cuando el mercado baje 20%. Spoiler: casi nunca la respuesta es vender todo.
5. Delegá la parte más difícil. Lo más difícil de invertir no es elegir, es no tocar. Por eso muchos de nuestros clientes eligen una cartera administrada: un equipo que arma la estrategia, rebalancea y mantiene el rumbo, para que no dependas de adivinar el día.
El peor inversor del mundo no es Rosa
Rosa se equivocó 20 veces seguidas. Y aun así, construyó más de USD 150.000 con USD 40.000 de aportes.
¿Sabés por qué? Porque hizo lo único que de verdad importa: entró y se quedó.
El peor inversor del mundo no es el que compra caro. Es el que nunca compra.
Si tenés dólares quietos esperando «el momento», hacete una sola pregunta: ¿cuánto te está costando esperar?
El mejor momento para invertir fue hace 20 años. El segundo mejor momento es antes de que pase otro año esperando.
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer