Los 4 días del año en los que más plata perdés
La mayoría de la gente cree que pierde plata invirtiendo mal. Comprando el bono equivocado, la acción que se cae o el dólar en el pico.
Pero después de muchos años sentado del otro lado del escritorio, te puedo asegurar algo: los argentinos no pierden la mayor parte de su patrimonio en el mercado. La pierden en cuatro momentos puntuales de su vida.
Los cuatro tienen algo en común. Llega mucha plata de golpe, en el peor momento emocional posible, con apuro, con gente opinando alrededor y sin que nadie te haya enseñado qué hacer. Es como si te dieran las llaves de un avión el mismo día que te enterás de que tenés que volar.
Y lo que hagas en esas pocas semanas puede definir los próximos veinte años.
Vamos uno por uno, con casos y con números. Los casos son ilustrativos (cambio los detalles), pero te aseguro que los veo todo el tiempo.
1. La herencia: cuando la plata llega con duelo
Déjame que te cuente un caso que se repite. Tres hermanos heredan el departamento de sus padres. Un tres ambientes que vale unos USD 150.000.
Los 3 quieren cosas distintas. Uno quiere alquilarlo para vivir con la renta, uno quiere vender porque necesita la plata urgente y otro vive afuera y no quiere «hacerse cargo». Además, hay tensiones que vienen de antes. Así que deciden lo más rápido: vender y repartir.
Como hay apuro, aceptan la primera oferta que aparece, varios meses después de ponerlo en venta, un 20% por debajo de lo que valía. USD 30.000 menos, antes de empezar.
Cada uno se lleva unos USD 40.000 o incluso menos si tenés en cuenta todos los gastos de venta del inmueble. ¿Y qué hacen? Lo de siempre: plazo fijo en dólares, o directamente al banco «hasta pensar qué hacer». Hoy un plazo fijo en dólares a 30 días paga entre 1,25% y 1,5% anual.
Hagamos la cuenta a 10 años:
- USD 40.000 al 1,5% anual: unos USD 46.420.
- USD 40.000 al 7% anual con una cartera diversificada de bonos y acciones de primera línea): unos USD 78.700.
Más de USD 32.000 de diferencia por hermano. Por tres, más de USD 96.000. Sumale los USD 30.000 de la venta apurada, y la familia dejó en el camino más de USD 126.000 de lo que construyeron sus padres.
Nadie hizo nada «mal». Simplemente, nadie decidió nada.
Cuando los padres no dejaron las cosas ordenadas
Y ese es el caso fácil: un solo departamento, con los papeles en regla. Muchas veces, la plata se empieza a perder antes de heredar, porque nadie dejó las cosas organizadas.
Lo veo seguido. Un departamento con una ampliación que nunca se declaró, y que no se puede escriturar hasta regularizar los planos. Una casa con un terreno que hay que subdividir para poder repartirla entre hermanos. Un campo que queda indiviso porque nadie sabe cómo dividirlo. Una cuenta en el exterior que la familia no sabía que existía y que se dan con el impuesto a la herencia estadounidense. Impuestos atrasados. Y ningún testamento ni planificación que diga qué quería cada uno.
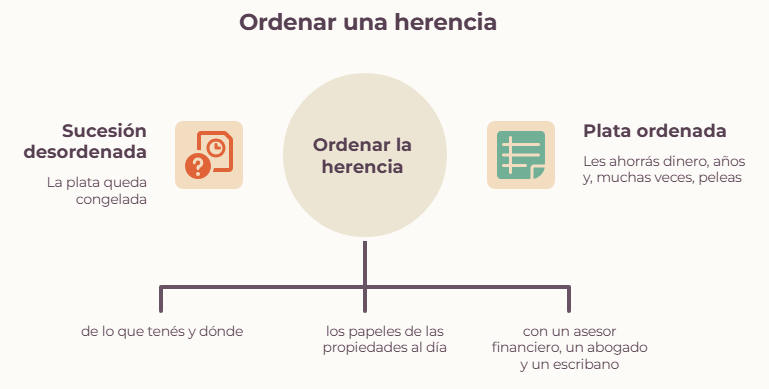
Cada uno de esos problemas cuesta plata: abogados, escribanos, agrimensores, tasas, trámites. Y cuesta algo todavía más caro: tiempo. Una sucesión desordenada puede tardar años. Mientras tanto, los inmuebles no se pueden vender ni, muchas veces, alquilar. La plata queda congelada.
Hagamos la cuenta: si una sucesión de USD 300.000 tarda tres años en resolverse y en ese tiempo no rinde nada, al 7% anual la familia deja de ganar unos USD 63.000. Y eso antes de pagar un solo honorario.
Por eso, si sos vos quien algún día va a dejar algo, el mejor regalo que les podés hacer a tus hijos no es solo la plata. Es la plata ordenada: un inventario claro de lo que tenés y dónde, los papeles de las propiedades al día y una planificación hecha con tiempo, con un asesor financiero, un abogado y un escribano. Les ahorrás dinero, años y, muchas veces, peleas.
Los errores más comunes que vemos con una herencia y que cuestan muy caro:
Vender rápido para cortar el tema. Las decisiones tomadas con duelo y con hermanos en tensión casi nunca son las mejores financieramente.
El condominio eterno. El otro extremo: nadie se pone de acuerdo y el departamento queda años vacío, pagando expensas e impuestos, sin rendir nada.
Repetir lo que hacían los padres. Si tu viejo tenía todo en dólares y ladrillo, no significa que eso sea lo mejor para vos, con tu edad y tus objetivos.
No ordenar a tiempo. Papeles sin regularizar, inmuebles que no se pueden vender, nada planificado. Es el error que se comete antes de heredar, y el que más años y plata le cuesta a la familia. que tenemos en Argentina con el corralito. Todo para no ganar casi nada.
2. El divorcio: cuando la plata llega con bronca
La separación es probablemente el momento más difícil para pensar en finanzas. Y, sin embargo, es uno de los que más impacto tiene. Diversos estudios demuestran que las personas divorciadas experimentan una reducción promedio del 77% en su patrimonio personal a largo plazo, en comparación con quienes permanecen solteros o casados. Y ese impacto, si bien hasta cierto punto es inevitable, se puede mitigar si tomás las acciones correctas.
Un caso típico: después de dividir bienes, una persona se queda con unos USD 100.000 en efectivo. Está agotada, desconfía de todo y lo último que quiere es «arriesgar». Así que la plata va a la caja de seguridad. Por las dudas.
Parece la decisión más prudente. No lo es.
Con una inflación en Estados Unidos cercana al 3% anual, esos USD 100.000 pierden unos USD 25.000 de poder de compra en 10 años. Sin contar el costo del alquiler de la caja. Y en un momento de la vida en que, muchas veces, los ingresos bajan y los gastos suben (dos casas, dos alquileres, hijos en dos lugares).
La otra versión: la misma persona separa USD 20.000 para los próximos dos años, en instrumentos líquidos y de bajo riesgo, y pone el resto a generar renta en dólares al 6% o 7%. Con eso cobra unos USD 5.000 por año, más de USD 400 por mes, que ayudan a pagar ese segundo alquiler. Mismo capital, otra tranquilidad.
Los errores más comunes con un divorcio y que explican este 77% de caída en patrimonio a largo plazo:
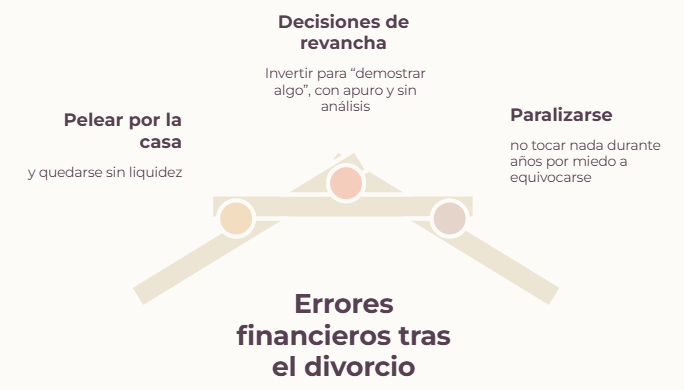
- Pelear por la casa y quedarse sin liquidez. Quedarse con la casa familiar se siente como «ganar». Pero si después no hay plata para vivir, es un activo que no paga las cuentas.
- Decisiones de revancha. Invertir para «demostrar algo», con apuro y sin análisis. Buscar pasar de no tener ingresos a invertir en cosas super arriesgadas o caer en estafas por querer generar un ingreso alto de la nada.
- Paralizarse. El extremo opuesto: no tocar nada durante años por miedo a equivocarse.
Saber contar con asesoramiento para tomar buenas decisiones en un momento de tanta emoción es la clave que mitiga esos errores y te permite empezar esa nueva etapa de la vida con otro aire.
3. La venta: el cheque más grande de tu vida
Vendiste la empresa que armaste en 30 años. O el campo. O ese inmueble que fuiste comprando de a poco. Por primera vez en tu vida, tenés gran parte de tu patrimonio en efectivo.
Y ahí aparece un problema que nadie te avisa: sabés muy bien cómo generar plata, pero no necesariamente cómo administrarla. Son dos oficios distintos.
Supongamos que te quedan USD 500.000 después de la venta. Mirá la diferencia entre dos caminos:
- En plazo fijo en dólares al 1,5%: cobrás unos USD 7.500 por año. Unos USD 625 por mes.
- En una cartera de renta en dólares bien armada, al 7% promedio: cobrás unos USD 35.000 por año. Unos USD 2.917 por mes.
La diferencia es de más de USD 2.300 por mes. Todos los meses. Es, literalmente, un sueldo.
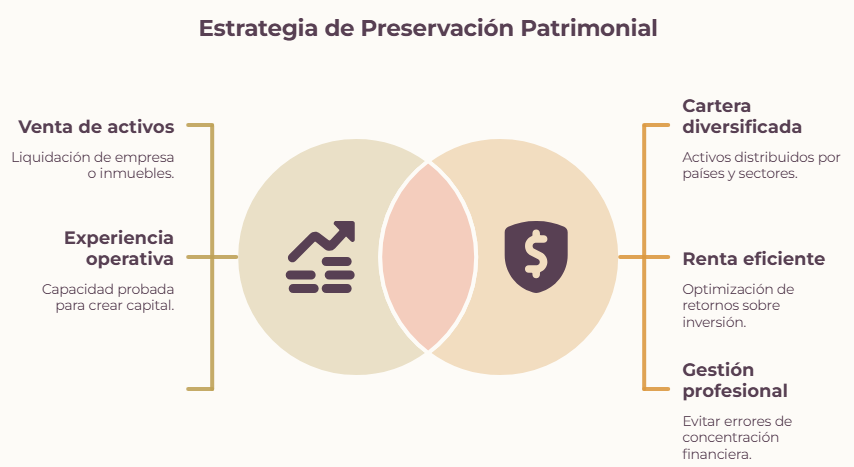
La otra versión: el empresario que vendió se toma tres meses y arma con calma una cartera diversificada por países y por activos, con bonos y acciones. Hoy cobra ese «sueldo» de unos USD 2.917 por mes sin depender de un solo banco, un solo país ni un inquilino.
Los errores más comunes después de una venta grande ya sea de un inmueble, campo o empresa propia:
Volver al ladrillo por inercia. «Compro dos departamentos y vivo de rentas.» Hoy un departamento en CABA te da de renta alrededor del 5% bruto, y bastante menos neto, más cerca de 3,50%, con inquilinos, arreglos y meses vacíos.
Prestarle a un amigo o entrar en el negocio de un conocido. Nada como un cheque grande para que aparezcan «oportunidades» y “los amigos del campeón”. La gente que perdió todo su capital por entrar al negocio de un amigo estaba muy tranquila porque “es un amigo”. Creeme que en la mayor parte de estos casos que se pierde todo había un “amigo” de por medio.
Concentrar todo en un solo lugar. Un solo banco, un solo país, un solo activo. Es exactamente lo contrario de lo que hacen las grandes fortunas.
Quedarse quieto por miedo a equivocarse. Que, como vimos, también es una decisión. Y suele ser la más cara.
4. La indemnización: cuando la plata llega con incertidumbre
Otra cosa que veo todo el tiempo. Tenés 52 años. Trabajaste 25 en la misma empresa. Un día te llaman a una reunión y te ofrecen un retiro voluntario, o directamente te despiden. Te vas con una indemnización que, para muchos, es la suma más grande que van a cobrar de una sola vez en su vida.
Supongamos unos USD 80.000.
La sensación es extraña: por un lado, tenés más plata que nunca en la cuenta bancaria. Mucha gente nunca tuvo tanta plata junta en su vida. Por el otro, te quedaste sin ingreso fijo. Y esa mezcla de alivio y miedo es la peor combinación para tomar decisiones.
Lo que suele pasar es alguna de estas tres cosas:
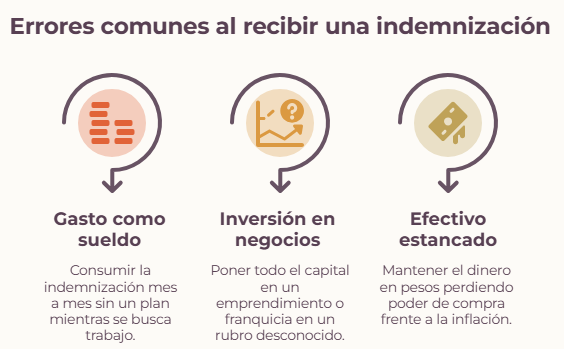
- Se gasta como si fuera un sueldo. Sin plan, la indemnización se va consumiendo mes a mes mientras buscás trabajo. Si necesitás USD 1.500 por mes para vivir, esos USD 80.000 se terminan en unos cuatro años y medio. Y el día que se acaban, no queda nada.
- Se pone todo en un negocio. «Me pongo algo por mi cuenta.» Una franquicia, un local, un emprendimiento en un rubro que no conocés. Puede salir bien. Pero si sale mal, perdés el colchón justo cuando más lo necesitás. Y si te metés a emprender en un rubro en el cual no sos experto, creeme que suele salir muy mal.
- Queda en pesos, esperando. La indemnización suele cobrarse en pesos. Y cada mes que queda en una cuenta, una billetera virtual o en un plazo fijo que rinde menos que la inflación, pierde poder de compra.
Y hay algo más: muchas veces, quien cobra la indemnización es quien sostiene a la familia. No es solo tu plata. Es la tranquilidad de todos. Y esa misma ansiedad es la que te lleva a tomar malas decisiones.
Pero esto no tiene por qué ser así. Hay otra versión en la cual la indemnización es un puente a una mejor vida: la misma persona separa unos USD 18.000, el equivalente a 12 meses de gastos, en instrumentos líquidos y de bajo riesgo. Ese es su tiempo para buscar trabajo o rearmarse con calma. El resto, unos USD 62.000, lo pone a generar rendimientos en una cartera diversificada. Si quiere emprender, lo hace con una parte acotada, no con todo. Al cabo de un año no gastó su capital: lo tiene trabajando, con los intereses encima.
Las 4 reglas para cuando te llega la plata grande
Si estás atravesando alguno de estos momentos, o sabés que se te viene alguna de estas situaciones a vos o alguien cercano, estas cuatro reglas te pueden ahorrar mucho dinero.
Regla 1: la regla de los 30 días. No tomes ninguna decisión grande durante los 30 días. Pero tampoco dejes la plata dormida: estacionala en instrumentos líquidos y de bajo riesgo, según tu caso. La plata trabaja mientras vos pensás.
Regla 2: separá la plata en tres vasijas. Una para los próximos dos años (liquidez y tranquilidad), otra para los próximos tres a siete (renta en dólares que te paga un «sueldo») y otra para más adelante (crecimiento). Cuando sabés para qué es cada peso, las decisiones se vuelven mucho más simples.
Regla 3: primero los objetivos, después los activos. Antes de preguntar «¿en qué invierto?», preguntate «¿para qué es esta plata?». No es lo mismo vivir de rentas que comprar una casa en dos años o dejarles algo a tus hijos.
Regla 4: armá tu equipo antes decidir. Un abogado y un escribano para la parte legal, un contador para la parte impositiva y un asesor financiero para el destino del dinero. Cada uno cuesta una fracción de lo que te puede ahorrar.
Hay una frase que repito mucho: la plata no se pierde cuando el mercado cae. Se pierde cuando tomamos malas decisiones grandes en momentos difíciles.
Una herencia, una separación, una venta de una propiedad o empresa o una indemnización son momentos que pasan pocas veces en la vida. Y casi nunca estamos preparados. Lo bueno es que no hace falta estarlo: alcanza con no decidir solo, no decidir apurado y no dejar la plata quieta mientras tanto.
Y si este mail te hizo pensar en alguien (un amigo que acaba de vender su empresa, una hermana que está heredando, alguien que está atravesando una separación, un compañero que acaba de cobrar una indemnización), reenviáselo. Puede ser lo más útil que le mandes este año.
Saludos,
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer