¿De qué clase social sos? (versión inversor)
Esta semana me llegó como diez veces la misma imagen: una pirámide con cinco escalones y una pregunta que todos quieren responder: «cuánto hay que ganar para ser de clase media». La compartieron colegas, la compartieron clientes, hasta me la mandó mi viejo por el grupo familiar con un «mirá esto». La miré, la volví a mirar, y recién a la décima vez me di cuenta de algo: esa pirámide mide una sola cosa, y es la que menos importa.
Lo que la pirámide muestra y que no es lo fundamental
Repasemos rápido, porque como fotografía del momento está buena:
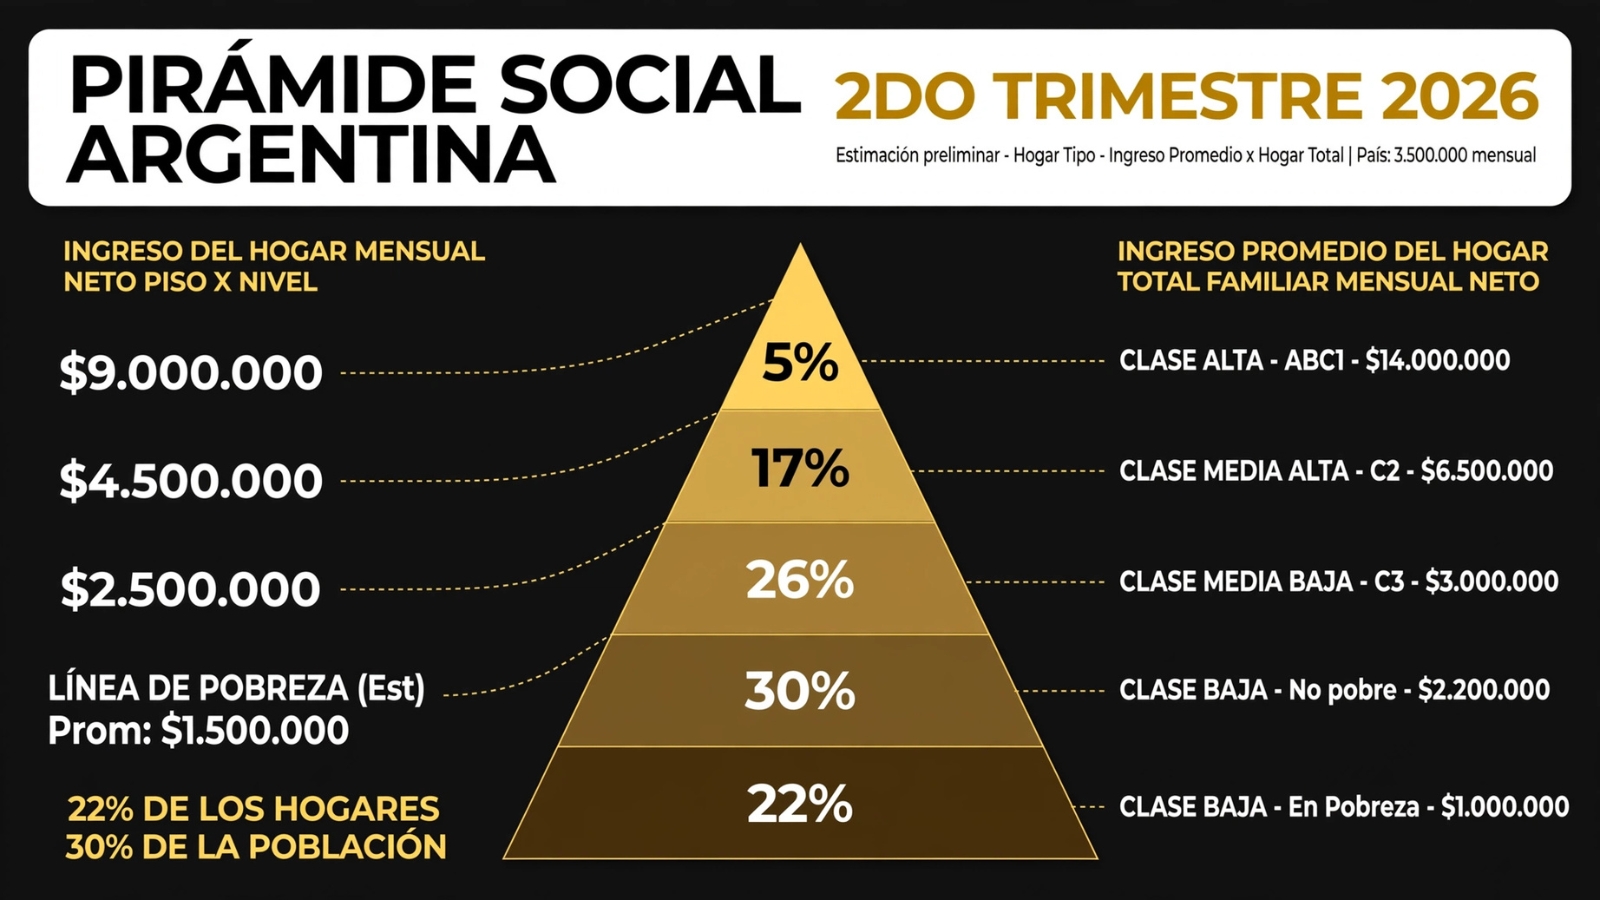
- Clase baja (en pobreza): hasta $1.000.000 —22% de los hogares.
- Clase baja superior: $1.500.000 — 30%.
- Clase media baja: $2.500.000 — 26%.
- Clase media alta: $4.500.000 — 17%.
- Clase alta: $9.000.000 en adelante — apenas 5%.
Son ingresos. Sueldo o facturación. Lo que entra por trabajar. Y ahí está el problema: te dice cuánto ganás, no cuánto tenés.
Y esa distinción no la ves en ninguna entrevista de televisión o programa de opinión, pero es la más importante para tus finanzas.
Hay dos pirámides, no una
La primera es la del ingreso, es la de los escalones que todos compartieron esta semana. La segunda es la del patrimonio, la que nadie posteó, porque no viene con una infografía tan prolija. La primera depende de tu trabajo y de la economía del país. La segunda depende de un solo ingrediente que sí controlás vos: el hábito de invertir.
En mi experiencia, la gente que realmente tiene el patrimonio más sólido suele ser la que menos lo aparenta. Te cuento con números concretos por qué estas dos pirámides no son la misma cosa.
Cuánto capital hace falta en cada escalón
Convertí cada nivel de ingreso en algo concreto: cuánto tenés que tener invertido para que tu cartera te pague ese ingreso sin depender de un sueldo. Supuestos: dólar MEP a $1.500, regla del 4% de retiro anual, y un aporte proyectado a 30 años con 9% nominal (el promedio histórico de largo plazo del mercado americano).
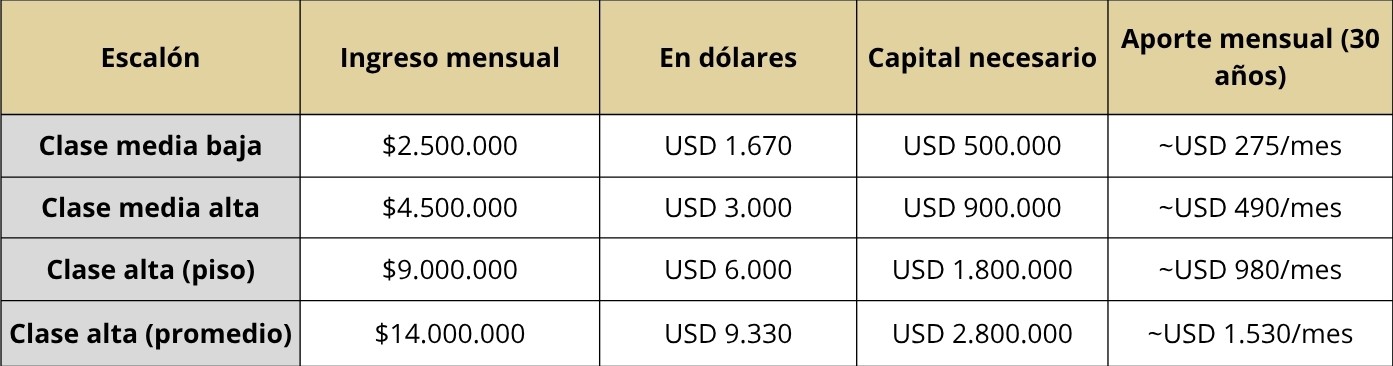
Ahí ves que para armar un ingreso de clase media alta en el retiro (USD 3.000 por mes), ahorrando USD 490 e invirtiéndolos por 30 años podés lograrlo. Para llegar a clase alta, serían USD 980 por mes. Es que lo que importa no es lo que ganás hoy sino si contás con un patrimonio que te permita que tus inversiones te den ese ingreso sin que estés todo el tiempo trabajando para generarlo.
El salto de capital entre media alta y alta es de USD 900.000 a casi USD 1.800.000 (el doble, casi exacto). Pero no alcanza con duplicar el número: lo que cambia en el camino es la estrategia completa. Alguien que ya construyó USD 900.000 sin ayuda profesional y sigue invirtiendo con el mismo criterio con el que empezó (comprando dólares, haciendo plazo fijo) probablemente tarde mucho más en llegar al siguiente escalón que alguien con el mismo capital, pero con una estrategia ordenada por objetivos, diversificación real y una mirada fiscal.
Y si estás en un escalón más abajo todavía
Vale la pena decirlo, aunque sea brevemente, porque el mecanismo es el mismo en toda la pirámide: si estás en el escalón de hasta $1.000.000, la prioridad no es invertir, es evitar deuda cara y armar un primer colchón, por chico que sea. En $1.500.000, el paso siguiente es un fondo de emergencia de al menos un mes de gastos en algo simple y disponible. Y en $2.500.000, ya se puede empezar a separar el colchón de la inversión propiamente dicha, con un aporte fijo mensual en una cartera diversificada. En los tres casos, lo que importa no es el monto de arranque: es sostener el hábito en el tiempo.
El tiempo juega a tu favor en la pirámide del patrimonio
Para pasar de una clase social a otra en la pirámide de ingresos, claramente tenés que conseguir una mejora en tu remuneración. Sin embargo, puede que esa mejora de ingresos no acompañe una mejora en tu patrimonio.
La buena noticia es que esto también es cierto al revés con la pirámide de patrimonio: no es necesario una mejora en tus ingresos para que tu patrimonio mejore.
Te digo más, tenés un aliado muy importante que es el tiempo para el incremento de tu patrimonio.
Lo veamos con un ejemplo. Una persona que empieza de cero (hay esperanza para todos) ahorrando USD 300 por mes e invirtiéndolos le toma 13,4 años para alcanzar los primeros USD 100.000:
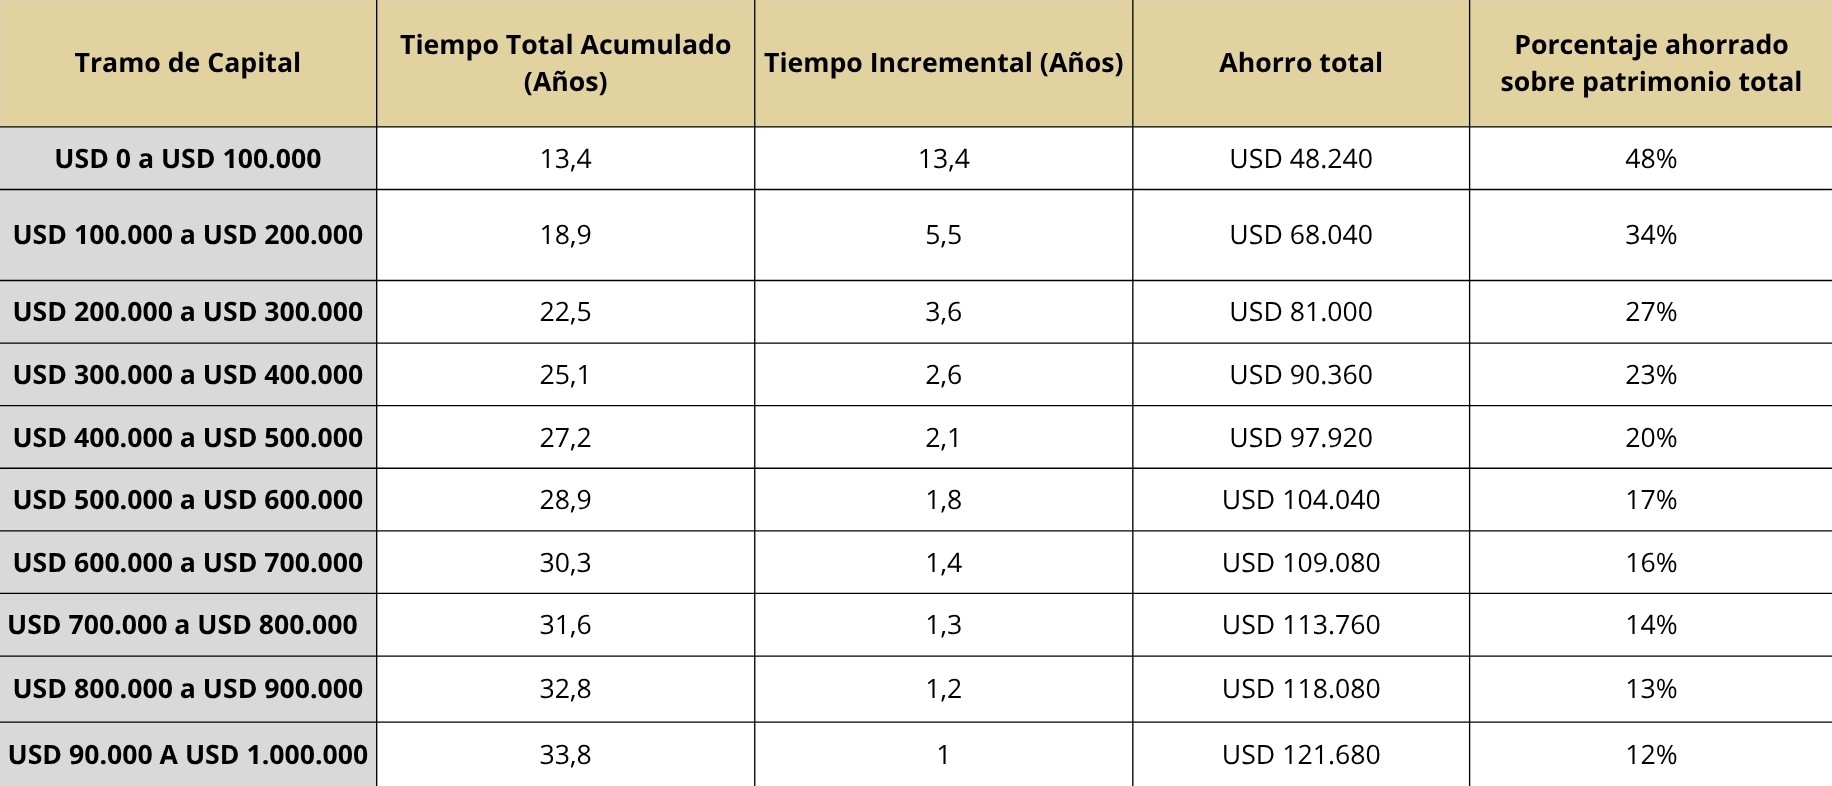
Sin embargo, los segundos USD 100.000 (para llegar a USD 200.000) le toma 5,5 años (menos de la mitad del tiempo). Ni que hablar los últimos USD 100.000 para llegar a USD 1.000.000 que le toma apenas 1 año.
Lo mismo también podés ver como en lo que respecto al porcentaje ahorrado sobre el patrimonio total es cada vez menor: los beneficios de invertir y que el dinero trabaje para vos.
Y en este incremento del patrimonio es donde mucha gente se queda trabada. Para mejorar sus ingresos saben que tienen que mejorar su empleabilidad, mejorar su nivel académico y profesional, entre otros, pero a la hora de ver como aumentar su patrimonio no saben cómo hacerlo. Bueno, esta tabla puede servirte de guía.
La mentalidad de clase alta en tus finanzas
En ingreso, la distancia entre «clase media alta» ($4.500.000) y «clase alta» ($9.000.000) parece simplemente el doble de sueldo. Pero en patrimonio es otra cosa completamente distinta, no es cuestión de grado, es cuestión de enfoque. Una familia con $4.500.000 mensuales sigue pensando su plata en términos de «cuántos dólares me alcanza para comprar este mes». Una familia con $9.000.000 dejó de hacerse esa pregunta hace rato, porque ya no se trata de cuánto invertir sino de cómo está estructurado todo lo que ya tiene. Estas son las diferencias concretas que separan un escalón del otro:
1. Diversificación de instrumentos vs. diversificación real. En clase media alta, diversificar suele ser comprar dólares y algún departamento que alquilan por monedas. En clase alta, diversificar significa distintas clases de activos (acciones, bonos, inmuebles, un negocio propio) distintas monedas y distintas geografías. Lo bueno es que podés invertir desde Argentina en acciones del exterior desde montos muy bajos, ya no depende de que tengas un gran patrimonio.
Vi patrimonios importantes, construidos con años de esfuerzo, concentrados en un 80% en dos o tres propiedades en el mismo barrio de la misma ciudad. No es diversificación, es una apuesta grande disfrazada de prudencia.
2. Invertir el excedente vs. tener un plan patrimonial. El que gana $4.500.000 típicamente invierte lo que le sobra a fin de mes, de manera más o menos espontánea. El que gana $9.000.000 o más necesita una estrategia integral y escrita: cuánto en renta variable, cuánto en activos alternativos, cuánto en real estate, con qué horizonte y para qué objetivo. No es lo mismo ahorrar «lo que sobra» que asignar capital según un plan pensado de antemano.
3. Sin planificación fiscal vs. con planificación fiscal y sucesoria. A partir de cierto volumen de patrimonio, la estructura legal y tributaria define buena parte de lo que efectivamente queda en el bolsillo propio o en el de la próxima generación. Vi casos de patrimonios armados durante 20 o 30 años que, al momento de una sucesión, perdieron una porción significativa simplemente por no haber anticipado la estructura correcta con tiempo. No es un tema exclusivo de fortunas gigantes: aparece antes de lo que la mayoría cree.
4. Ahorrar para un objetivo vs. transmitir un patrimonio. En clase media alta el horizonte suele ser personal: la casa, la jubilación, la universidad de los hijos. En clase alta, la pregunta empieza a incluir a la generación siguiente. Y ahí aparece una estadística incómoda del mundo del wealth management: la mayoría de las fortunas familiares no sobreviven intactas a la tercera generación, y casi nunca es por una mala inversión puntual. Es por falta de estructura y de conversación familiar sobre el tema.
5. Buscar rendimiento vs. preservar y crecer en simultáneo. Cuando ya hay un capital importante construido, proteger el poder adquisitivo contra inflación, devaluación y riesgo país empieza a pesar tanto como el rendimiento en sí. Es una lógica distinta a la de alguien que recién está acumulando, para quien el objetivo casi único es crecer lo más rápido posible.
Dicho de otra forma: pasar de clase media alta a clase alta no es duplicar el sueldo. Es dejar de administrar excedentes y empezar a administrar patrimonio. Y hacer esos cambios no depende de que aumentes tu ingreso, depende de que decidas pasar a la acción.
El costo real de no profesionalizar la gestión
Acá quiero traer un dato que no suelo ver mencionado, y que me parece más honesto que prometer rendimientos extraordinarios. Durante años, distintos estudios sobre comportamiento de inversores individuales (el más citado es el informe anual QAIB de la consultora DALBAR en Estados Unidos) muestran algo consistente: el inversor promedio que gestiona su propia cartera obtiene, en el largo plazo, un rendimiento bastante menor al del mercado en el que invierte. No porque elija mal los activos, sino por el comportamiento: vende en el peor momento por miedo, compra en el peor momento por euforia, y cambia de estrategia justo antes de que la anterior empezara a funcionar.
Ese es, muchas veces, el verdadero valor de un asesoramiento profesional: no es prometer más rendimiento que el mercado, es evitar que el propio comportamiento erosione el rendimiento que el mercado ya ofrece. Cuando el capital en juego es grande, ese «costo del comportamiento» también lo es, y se mide en años de trabajo.
Para dimensionarlo con un ejemplo (puramente ilustrativo, no una proyección real): tomemos el aporte de USD 490 por mes que vimos antes para el escalón de clase media alta. A 9% anual durante 30 años, ese aporte llega a los USD 900.000 de la tabla. Si ese mismo aporte, por errores de comportamiento (vender en las bajas, comprar tarde en las subas, cambiar de estrategia a mitad de camino) rindiera en la práctica 2 puntos porcentuales menos por año, el resultado a los 30 años no serían USD 900.000, sino cerca de USD 600.000. La misma constancia, el mismo esfuerzo mensual, un tercio menos de patrimonio final. Esa diferencia no la explica el mercado: la explica la conducta del propio inversor.
Cómo dar el salto de ahorrista a inversor
Para pasar de ahorrista a inversor, lo primero es cambiar la forma de pensar. Para pasar de tener plata invertida a tener un patrimonio estructurado, hace falta algo más que buena voluntad: hace falta una mirada externa y entrenada que vea el conjunto completo.
Las dos pirámides se pueden cruzar: alguien que gana menos pero invierte con constancia puede terminar con más patrimonio que alguien que gana más y no ahorra nada. No tiene nada de mágico, es tiempo más método.
Pero si ya estás en el escalón de clase media alta o más arriba, el próximo salto no depende de un aumento de sueldo. Depende de dejar de pensar en «cuánto invierto este mes» y empezar a pensar en «cómo está estructurado todo lo que ya tengo». De nada sirve ser el más millonario del cementerio, y de poco sirve también ganar como clase alta si seguís gestionando esa plata como si nada hubiera cambiado desde el primer sueldo.
Si te identificaste con las señales de arriba, no lo dejes pasar por costumbre o por falta de tiempo, desde Closing Bell Advisors armamos juntos el diagnóstico de en qué escalón de tu propia pirámide de patrimonio estás parado, y cuál es tu próximo paso concreto.
Saludos,
Matías Daghero
Presidente de Closing Bell Advisors
Agente Asesor Global de Inversión CNV Matrícula 1.117
P.D.: Si te interesa recibir información de Finanzas Personales e Inversiones suscribite a nuestro Newsletter Gratuito Semanal haciendo clic aquí.
Disclaimer